Ограниченный или неограниченный полис
С ограничением КО = 1. Без ограничения у физлица КО = 3,16 с 27.01.2025. КВС в открытом полисе не применяется, КБМ берётся у собственника. Проверено 27.09.2026.
Типичная цена 27 173 ₽, от 7 555 ₽ до 46 791 ₽
Типичная цена полиса
27 173 ₽
Сработал потолок: премия не выше 3 × (ТБ × КТ). Без потолка максимум был бы 49 052 ₽.
Это расчёт osago-raschet.ru по тарифам Банка России. Перед покупкой перепроверьте цену у страховщика: он выбирает базовую ставку внутри коридора и берёт ваш КБМ из АИС ОСАГО. Свой класс можно проверить в НСИС. Как мы считаем
Из чего складывается цена
Сильнее всего на цену влияет КВС. Водитель 19 лет, стаж 1 год - КВС 1,92. Без него типичная цена ниже на 18 634 ₽.
Полис без ограничений дороже полиса со списком водителей не всегда. Коэффициент ограничения (КО) у открытого полиса - 3,16, у полиса со списком - 1. Зато открытый полис считается по коэффициенту бонус-малус (КБМ) собственника и без коэффициента возраста и стажа (КВС). Поэтому решает сравнение двух произведений: наибольший КБМ × наибольший КВС в списке против КБМ собственника × 3,16. Калькулятор выше считает оба варианта, а ниже - правило, таблица порогов и три примера.
- КО полиса со списком
- 1
- КО без ограничений, физлицо
- 3,16
- КО без ограничений до 27.01.2025
- 2,32
- рост КО в 2025 году
- +36%
Что такое КО и сколько он стоит
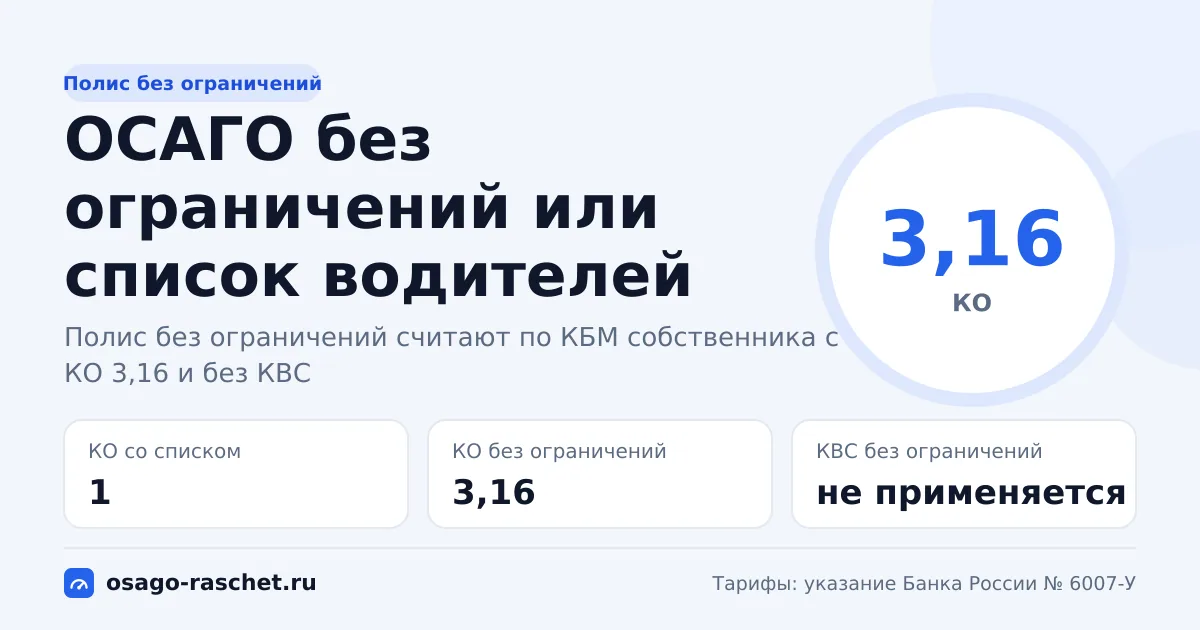
Коэффициент ограничения (КО) показывает, ограничен ли список водителей в полисе. У полиса со списком КО равен 1: цена не меняется. У полиса без ограничения списка у физического лица КО равен 3,16: коэффициент умножает цену на 3,16.
Значение 3,16 действует с 27 января 2025 года: его ввело указание Банка России № 6949-У. До этой даты КО открытого полиса был 2,32. При тех же остальных коэффициентах открытый полис подорожал на 36%. Тарифы ОСАГО собраны в указании Банка России № 6007-У с изменениями, и коэффициенты из него одинаковы для всех страховщиков.
Чем открытый полис отличается от полиса со списком
| Полис со списком | Полис без ограничений | |
|---|---|---|
| Кто может ездить | Только вписанные водители | Любой водитель с правом управления |
| КО | 1 | 3,16 |
| КБМ | Наибольший среди вписанных | КБМ собственника |
| КВС | Наибольший среди вписанных | Не применяется |
| Водитель не из списка | Штраф 500 ₽ и риск регресса | Списка нет - такого риска нет |
| Новый водитель | Нужно вписать через страховщика | Полис менять не нужно |
Как считается открытый полис
Открытый полис считается по той же формуле Банка России, что и полис со списком. Отличаются три множителя: КБМ, КВС и КО.
- Полис со списком: ТБ × КТ × наибольший КБМ × наибольший КВС × КО 1 × КМ × КС.
- Полис без ограничений: ТБ × КТ × КБМ собственника × КО 3,16 × КМ × КС.
Базовая ставка (ТБ), территориальный коэффициент (КТ), коэффициент мощности (КМ) и коэффициент сезонности (КС) в обоих вариантах одинаковые. Для выбора их можно не считать: остаётся сравнить два произведения.
КБМ собственника - даже если он не водит
Открытый полис берёт КБМ собственника автомобиля. Это важно, когда машина оформлена на одного члена семьи, а ездят другие: для открытого полиса значение имеет класс собственника, а не классы тех, кто садится за руль. Класс собственника можно посчитать в калькуляторе КБМ и проверить в НСИС.
Потолок цены
Премия ОСАГО не может быть больше 3 × (ТБ × КТ). Потолок одинаковый для обоих вариантов. Если произведение всех коэффициентов, кроме ТБ и КТ, больше 3, цена упирается в потолок. Упёрлись оба варианта - цены совпадают. Упёрся один - разница между вариантами сокращается.
Когда открытый полис дешевле: правило двух произведений
Открытый полис дешевле, когда КБМ собственника × 3,16 меньше, чем наибольший КБМ × наибольший КВС в списке. Если произведение открытого полиса больше, дешевле список. Проверить это можно за пять шагов.
- Найдите наибольший КБМ в спискеЭто водитель с самым низким классом. Класс каждого можно посчитать в калькуляторе КБМ.
- Найдите наибольший КВСОбычно он у самого молодого или самого неопытного водителя. Это может быть другой человек.
- Перемножьте ихПолучится множитель полиса со списком.
- Умножьте КБМ собственника на 3,16Получится множитель открытого полиса.
- СравнитеГде множитель меньше, там дешевле. Если оба варианта упираются в потолок 3 × (ТБ × КТ), цены совпадут.
Когда список выигрывает всегда
Если у собственника самый высокий КБМ в списке, полис со списком дешевле при любом составе водителей. В обоих вариантах стоит один и тот же КБМ, и сравниваются только КВС и КО. Наибольший КВС в таблице для легковых машин - 2,27 (возраст 18–21, стаж 0), а КО открытого полиса - 3,16. Максимум, что может случиться, - обе цены упрутся в потолок и совпадут.
Опытная семья без ДТП тоже обычно выигрывает на списке. Даже при классе собственника 13 множитель открытого полиса - 1,45. А у водителя 35 лет со стажем 10 лет произведение КБМ × КВС при классе 3 - 1,1, при классе 7 - 0,73: список дешевле.
Когда выигрывает открытый полис
Открытый полис выигрывает, когда у собственника высокий класс, а в списке есть водитель с низким классом или маленьким стажем. Типичные случаи - собственник с высоким классом и сын или дочь без стажа; собственник с хорошим классом и второй водитель, у которого после ДТП класс упал. Где проходит граница, показывает таблица ниже.
Таблица порогов: при каком классе собственника открытый полис дешевле
Таблица отвечает на главный вопрос: если в списке есть «дорогой» водитель, с какого класса собственника открытый полис становится дешевле. Собственник тоже вписан в полис и водит давно: 45 лет, стаж 20 лет, КВС 0,91 - ниже, чем у второго водителя.
| Второй водитель | Класс | КБМ × КВС | Множитель списка | Открытый дешевле, если у собственника |
|---|---|---|---|---|
| 18 лет, стаж 0, новичок | 3 | 1,17 × 2,27 | 2,66 | класс 6 и выше |
| 19 лет, стаж 1 год, новичок | 3 | 1,17 × 1,92 | 2,25 | класс 9 и выше |
| 22 года, стаж 0, новичок | 3 | 1,17 × 1,88 | 2,2 | класс 9 и выше |
| 25 лет, стаж 0, новичок | 3 | 1,17 × 1,72 | 2,01 | класс 10 и выше |
| 30 лет, стаж 0, новичок | 3 | 1,17 × 1,56 | 1,83 | класс 11 и выше |
| 45 лет, стаж 0, новичок | 3 | 1,17 × 1,5 | 1,76 | класс 12 и выше |
| 20 лет, стаж 2 года, было ДТП | 2 | 1,76 × 1,84 | 3,24 | класс 4 и выше |
| 35 лет, стаж 10 лет, было ДТП | 1 | 2,25 × 0,94 | 2,12 | класс 10 и выше |
| 35 лет, стаж 10 лет, несколько ДТП | 0 | 2,94 × 0,94 | 2,76 | класс 6 и выше |
| 35 лет, стаж 10 лет, класс М | М | 3,92 × 0,94 | 3,68 | класс 4 и выше |
Как читать. Водитель 18 лет без стажа с классом 3 даёт множитель списка 2,66. Открытый полис дешевле, если у собственника класс 6 или выше: 0,83 × 3,16 = 2,62, это меньше 2,66. При классе 5 множитель открытого полиса - 2,88, и выгоднее список.
Множитель открытого полиса по классу собственника
Если вашего случая нет в таблице выше, сравните свой множитель списка с этой таблицей. Множитель списка больше числа в строке класса собственника - дешевле открытый полис.
| Класс собственника | КБМ | КБМ × 3,16 |
|---|---|---|
| М | 3,92 | 12,39 |
| 0 | 2,94 | 9,29 |
| 1 | 2,25 | 7,11 |
| 2 | 1,76 | 5,56 |
| 3 | 1,17 | 3,7 |
| 4 | 1 | 3,16 |
| 5 | 0,91 | 2,88 |
| 6 | 0,83 | 2,62 |
| 7 | 0,78 | 2,46 |
| 8 | 0,74 | 2,34 |
| 9 | 0,68 | 2,15 |
| 10 | 0,63 | 1,99 |
| 11 | 0,57 | 1,8 |
| 12 | 0,52 | 1,64 |
| 13 | 0,46 | 1,45 |
Три примера: список против открытого полиса
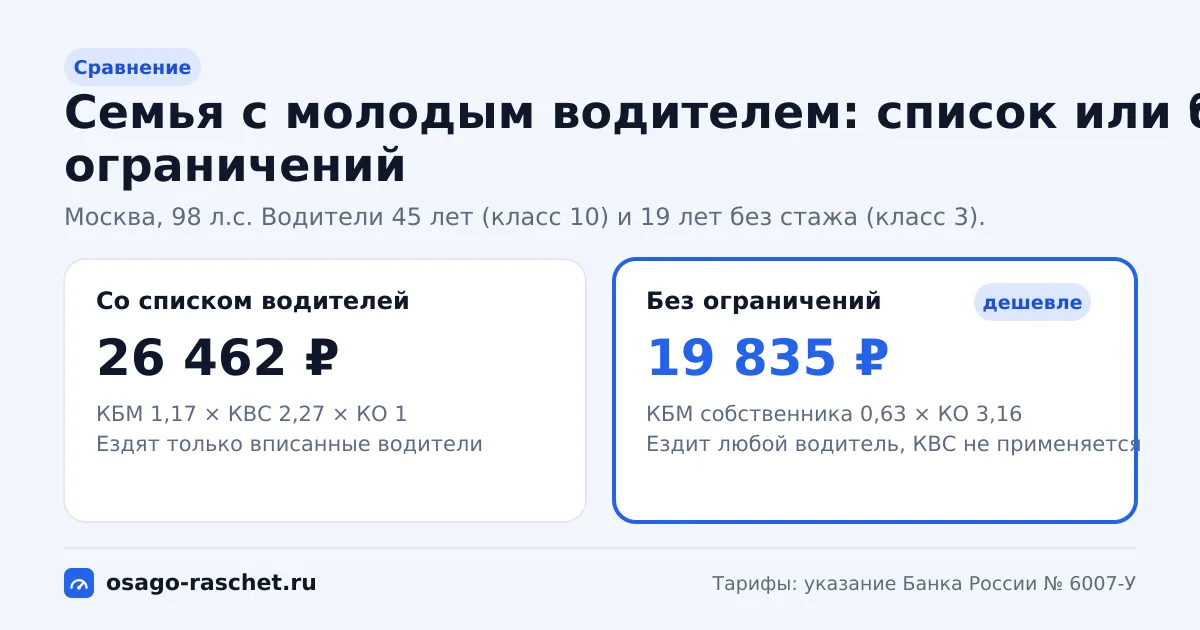
Во всех примерах собственник прописан в Москве (КТ 1,8), машина 98 л.с., полис на 12 месяцев. Первая карточка - полис со списком, вторая - без ограничений по КБМ собственника.
Семья опытных водителей
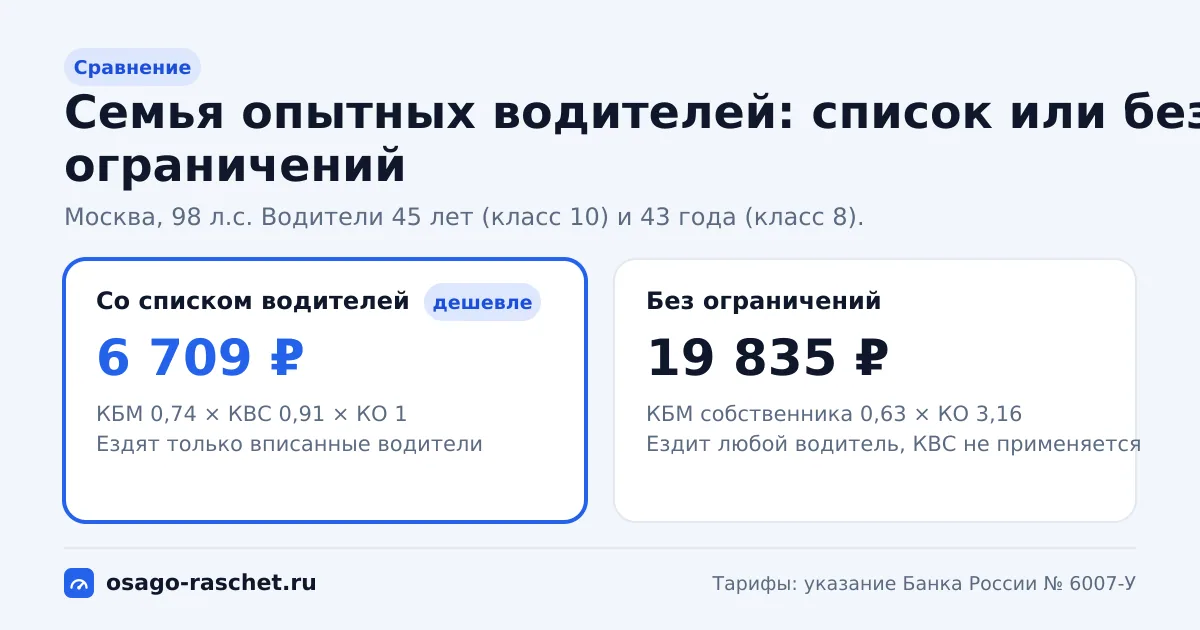
Собственник 45 лет, стаж 20 лет, класс 10; супруга 43 года, стаж 18 лет, класс 8.
- Прописка собственникаМосква, КТ 1,8
- Мощность98 л.с.
- Водители45 лет, стаж 20 лет, класс 10; 43 года, стаж 18 лет, класс 8
ТБ 5 032 × КТ 1,8 × КБМ 0,74 × КВС 0,91 × КМ 1,1 = 6 709 ₽
- Прописка собственникаМосква, КТ 1,8
- Мощность98 л.с.
- Полисбез ограничения списка, КБМ собственника - класс 10
ТБ 5 032 × КТ 1,8 × КБМ 0,63 × КО 3,16 × КМ 1,1 = 19 835 ₽
Полис со списком дешевле на 13 126 ₽ - открытый стоит в 3 раза больше. Множитель списка - 0,74 × 0,91 = 0,67, множитель открытого полиса - 0,63 × 3,16 = 1,99. У опытной семьи КО 3,16 ничем не компенсируется.
Семья с молодым водителем
Собственник 45 лет, стаж 20 лет, класс 10; сын 19 лет без стажа, класс 3.
- Прописка собственникаМосква, КТ 1,8
- Мощность98 л.с.
- Водители45 лет, стаж 20 лет, класс 10; 19 лет, стаж 0 лет, класс 3
ТБ 5 032 × КТ 1,8 × КБМ 1,17 × КВС 2,27 × КМ 1,1 = 26 462 ₽
- Прописка собственникаМосква, КТ 1,8
- Мощность98 л.с.
- Полисбез ограничения списка, КБМ собственника - класс 10
ТБ 5 032 × КТ 1,8 × КБМ 0,63 × КО 3,16 × КМ 1,1 = 19 835 ₽
Открытый полис дешевле на 6 627 ₽. Множитель списка - КБМ сына 1,17 × КВС сына 2,27 = 2,66, множитель открытого полиса - 0,63 × 3,16 = 1,99. Открытый полис выигрывает, пока у собственника класс 6 или выше; с классом ниже дешевле список.
Когда выгода перейдёт к списку
Выбор не навсегда. Каждый год без ДТП поднимает класс и собственника, и сына, а со стажем у сына снижается КВС. Таблица показывает, что будет с той же семьёй в следующие годы, если оба ездят без аварий по своей вине.
| Год | Сын | Класс собственника | Множители: список / открытый | Со списком | Без ограничений |
|---|---|---|---|---|---|
| Сейчас | 19 лет, стаж 0, класс 3 | 10 | 2,66 / 1,99 | 26 462 ₽ | 19 835 ₽ |
| +1 год | 20 лет, стаж 1, класс 4 | 11 | 1,92 / 1,8 | 19 130 ₽ | 17 946 ₽ |
| +2 года | 21 год, стаж 2, класс 5 | 12 | 1,67 / 1,64 | 16 683 ₽ | 16 372 ₽ |
| +3 года | 22 года, стаж 3, класс 6 | 13 | 0,94 / 1,45 | 9 345 ₽ | 14 483 ₽ |
| +4 года | 23 года, стаж 4, класс 7 | 13 | 0,88 / 1,45 | 8 782 ₽ | 14 483 ₽ |
Выгода переходит к списку через 3 года: сыну 22 года, стаж 3 года, и его КВС падает до 1,13. Поэтому сравнение стоит повторять при каждой покупке полиса: калькулятор выше считает оба варианта сразу.
Второй водитель с классом М
Собственник 50 лет, стаж 25 лет, класс 11; второй водитель 35 лет, стаж 12 лет, после нескольких ДТП получил класс М.
- Прописка собственникаМосква, КТ 1,8
- Мощность98 л.с.
- Водители50 лет, стаж 25 лет, класс 11; 35 лет, стаж 12 лет, класс M
ТБ 5 032 × КТ 1,8 × КБМ 3,92 × КВС 0,94 × КМ 1,1 = 36 713 ₽ → потолок 27 173 ₽
Сработал потолок: премия не может быть больше 3 × (ТБ × КТ).
- Прописка собственникаМосква, КТ 1,8
- Мощность98 л.с.
- Полисбез ограничения списка, КБМ собственника - класс 11
ТБ 5 032 × КТ 1,8 × КБМ 0,57 × КО 3,16 × КМ 1,1 = 17 946 ₽
Открытый полис дешевле на 9 227 ₽. Полис со списком упёрся в потолок 3 × (ТБ × КТ): без потолка он стоил бы 36 713 ₽. Множитель списка - 3,92 × 0,94 = 3,68, открытого - 0,57 × 3,16 = 1,8.
Если класс М у самого собственника
Открытый полис не поможет: он считается по КБМ собственника. В том же расчёте полис со списком стоит 27 173 ₽, открытый - 27 173 ₽. Обе цены упираются в потолок и совпадают.
Итог трёх примеров
| Пример | Со списком | Без ограничений | Что дешевле |
|---|---|---|---|
| Семья опытных водителей | 6 709 ₽ | 19 835 ₽ | Список |
| Семья с молодым водителем | 26 462 ₽ | 19 835 ₽ | Открытый |
| Второй водитель с классом М | 27 173 ₽ · потолок | 17 946 ₽ | Открытый |
Кому какой вариант подходит
Полис со списком
- Собственник сам водит, и у него самый высокий КБМ в семье: список дешевле при любом составе.
- Все водители опытные и без ДТП: произведение КБМ × КВС у них меньше, чем КБМ собственника × 3,16.
- За рулём один-два постоянных водителя, и список меняется редко.
Полис без ограничений
- У собственника высокий класс, а в списке есть молодой водитель без стажа или водитель с низким классом после ДТП - проверьте по таблице порогов.
- Машиной пользуются разные люди и список часто меняется: открытый полис не нужно переоформлять при каждом новом водителе.
- Оба варианта упираются в потолок: открытый полис стоит столько же, а ездить может любой водитель с правом управления.
Риски полиса со списком: водитель не из списка
Полис со списком действует только для вписанных водителей. Если за руль сел человек не из списка, последствия бывают двух видов: штраф и регресс.
Штраф 500 ₽
За управление машиной водителем, не вписанным в ограниченный полис, штраф - 500 ₽ по части 1 статьи 12.37 КоАП РФ. По примечанию к статье 12.37 (закон от 23.03.2026 № 75-ФЗ) за повторные выявления в течение 24 часов после первого не штрафуют: не больше одного штрафа в сутки.
Для сравнения: езда без ОСАГО вообще - 800 ₽ по части 2 статьи 12.37, повторная езда без ОСАГО - от 3 000 до 5 000 ₽ по части 3 той же статьи.
Регресс после ДТП
Если невписанный водитель стал виновником ДТП, страховщик рассчитается с потерпевшими, но вправе потребовать выплаченную сумму с виновника. Это регресс по статье 14 закона об ОСАГО (Федеральный закон № 40-ФЗ). Лимит выплаты по одному ДТП - 400 000 ₽ за вред имуществу каждого потерпевшего и 500 000 ₽ за вред жизни и здоровью каждого потерпевшего, поэтому сумма регресса может быть большой.
Невписанный водитель - не единственное основание для регресса. Страховщик вправе потребовать выплаченную сумму с виновника, если тот был пьян, не имел права управления, скрылся с места ДТП, попал в ДТП вне периода использования, указанного в полисе, или сообщил при покупке ложные сведения, из-за которых премия оказалась ниже. Эти основания касаются и открытого полиса.
Перед тем как дать машину другому человеку
Проверьте, есть ли он в списке водителей вашего полиса. Если нет - впишите его до поездки или посчитайте, не выгоднее ли открытый полис.
Как вписать водителя или перейти на открытый полис
Список водителей меняет страховщик: он вносит изменения в полис. Новый водитель может садиться за руль, когда изменения внесены.
- Узнайте класс нового водителяОн может посмотреть свой КБМ в личном кабинете НСИС, вход - через Госуслуги.
- Посчитайте новую ценуДобавьте водителя в калькулятор выше. Если он поднимает наибольший КБМ или наибольший КВС, полис со списком подорожает - и открытый может стать дешевле.
- Обратитесь к страховщикуЧерез сайт, приложение или офис своего страховщика попросите вписать водителя или перейти на полис без ограничений.
- Дождитесь изменений в полисеДо этого водитель считается невписанным: штраф 500 ₽ и риск регресса.
Сроки и сумму доплаты называет страховщик. Калькулятор помогает заранее понять, в какую сторону изменится цена.
Как сравнить варианты в калькуляторе
Калькулятор выше открыт в режиме сравнения: он считает полис со списком и полис без ограничений одновременно.
На старте в калькуляторе - семья из двух водителей: 42 года, стаж 18 лет, класс 8, и 19 лет, стаж 1 год, класс 3. Множитель списка - 1,17 × 1,92 = 2,25. Если собственник - первый водитель с классом 8, множитель открытого полиса - 0,74 × 3,16 = 2,34. При 123 л.с. в Москве обе цены упираются в потолок 27 173 ₽, поэтому калькулятор покажет одинаковую цену. Поставьте 98 л.с. - и разница появится: со списком 22 382 ₽, без ограничений 23 298 ₽.
- Укажите город и мощностьГород - по прописке собственника: от него зависит КТ. Мощность - в лошадиных силах из СТС или ПТС.
- Добавьте водителейВозраст, стаж и класс КБМ каждого. Калькулятор принимает до 5 водителей и отмечает, кто определяет КБМ и КВС.
- Укажите КБМ собственникаПоле - в блоке «Дополнительно». От него считается открытый полис. Если класс неизвестен, калькулятор берёт класс 3.
- Сравните две строкиПод ценой - «Со списком водителей» и «Без ограничений». Метка «дешевле на …» показывает разницу по типичной ставке.
Сравнить свой случай Оба варианта - по одной формуле
Что посчитать дальше
- Калькулятор КБМ Узнайте класс собственника и каждого водителя на 1 апреля.
- ОСАГО в 19 лет Сколько стоит полис с молодым водителем в списке.
- ОСАГО для новичка Класс 3 и высокий КВС: что с ними делать.
- ОСАГО после ДТП Когда класс водителя упал.
- Статья: ограниченный или открытый Разбор выбора со всеми оговорками.
- Чей КБМ берут Если водителей в полисе несколько.
- КБМ собственника Какой класс у открытого полиса.
- Все коэффициенты Таблицы КБМ, КВС, КО и остальных.
Частые вопросы
Чему равен КО в полисе без ограничений?
Для физического лица - 3,16 с 27 января 2025 года, по указанию Банка России № 6949-У. Раньше коэффициент был 2,32. В полисе со списком водителей КО равен 1.
Какой КБМ применяют в полисе без ограничений?
КБМ собственника автомобиля. Классы людей, которые реально ездят на машине, в открытом полисе не учитываются, даже если собственник сам за руль не садится.
Применяется ли КВС в открытом полисе?
Нет. Коэффициент возраста и стажа в полисе без ограничений не применяется, вместо него действует КО 3,16. Поэтому молодой водитель без стажа не повышает цену открытого полиса.
Когда полис без ограничений дешевле?
Когда КБМ собственника × 3,16 меньше, чем наибольший КБМ × наибольший КВС в списке водителей. Остальные коэффициенты в обоих вариантах одинаковые. Потолок 3 × (ТБ × КТ) может срезать обе цены, и тогда они совпадут.
Если у собственника худший КБМ в семье, может ли открытый полис быть дешевле?
Нет. Когда наибольший КБМ в списке у собственника, КБМ в обоих вариантах одинаковый, и сравниваются только КВС и КО. КВС не бывает больше 2,27, а КО открытого полиса - 3,16, поэтому полис со списком дешевле или стоит столько же из-за потолка.
Какой штраф, если за рулём водитель не из списка?
500 рублей по части 1 статьи 12.37 КоАП РФ. По примечанию к этой статье за повторные выявления в течение 24 часов после первого не штрафуют.
Что будет, если невписанный водитель попадёт в ДТП?
Страховщик рассчитается с потерпевшими, но вправе потребовать выплаченную сумму с виновника - это регресс по статье 14 закона об ОСАГО. Водитель, не вписанный в ограниченный полис, назван среди оснований для регресса.
Как вписать нового водителя в полис?
Обратитесь к своему страховщику: он вносит изменения в полис. Садиться за руль новому водителю стоит только после этого, иначе он остаётся невписанным.
Почему открытый полис подорожал в 2025 году?
С 27 января 2025 года КО для полиса без ограничений у физлица вырос с 2,32 до 3,16. При тех же остальных коэффициентах это на 36% дороже.
Что выбрать, если калькулятор показывает одинаковую цену?
Одинаковая цена обычно означает, что оба варианта упёрлись в потолок 3 × (ТБ × КТ). Тогда открытый полис стоит столько же, а ездить на машине может любой водитель с правом управления.
Источники
- Указание Банка России от 08.12.2021 № 6007-У - формула цены, КО, КБМ, КВС и потолок премии; действующая редакция с изменениями
- Банк России - устанавливает тарифы ОСАГО; указание № 6949-У ввело КО 3,16 с 27.01.2025
- Федеральный закон от 25.04.2002 № 40-ФЗ «Об ОСАГО» - регресс (статья 14) и лимиты выплат
- КоАП РФ, статья 12.37 - штраф за водителя не из списка и за езду без ОСАГО
- Национальная страховая информационная система (НСИС) - проверка КБМ и полиса
Сайт не страховая компания и не агент. Расчёты и информация на сайте справочные и могут содержать неточности: точную цену полиса называет страховщик.