Как мы считаем цену ОСАГО
Методика калькулятора. Тарифы - Указание Банка России от 08.12.2021 № 6007-У, коридор ставки с 09.12.2025. Проверено 27.09.2026.
Калькулятор перемножает базовую ставку и восемь коэффициентов из указания Банка России № 6007-У и показывает три цены полиса: минимум, типичную и максимум. На этой странице - вся методика: формула, правило для нескольких водителей, выбор между списком и полисом без ограничений, потолок цены, округление и то, чего калькулятор знать не может.
Формула и порядок множителей
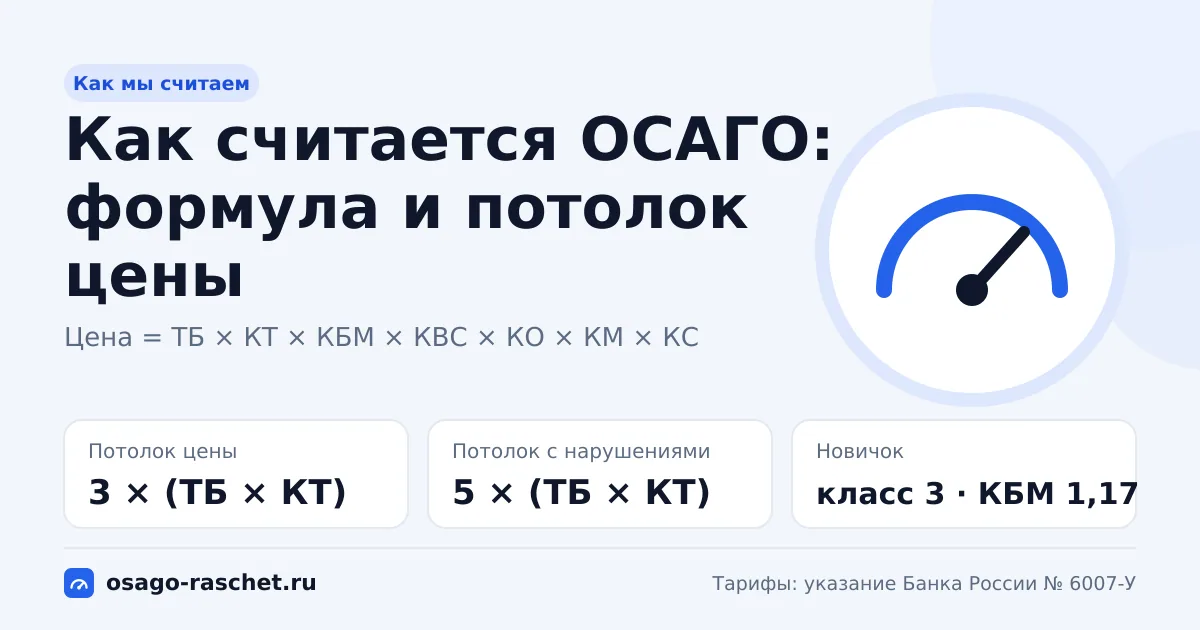
Цена полиса ОСАГО для гражданина - произведение девяти множителей: базовой ставки (ТБ) и восьми коэффициентов.
Цена = ТБ × КТ × КБМ × КВС × КО × КМ × КС × КН × КПр
Базовую ставку и значения всех коэффициентов устанавливает Банк России указанием от 08.12.2021 № 6007-У. Страховщик выбирает только ставку внутри коридора; коэффициенты у всех страховщиков одинаковые.
Калькулятор перечисляет множители в таком порядке: сначала ставка и место регистрации собственника, потом водители (КБМ и КВС), потом тип полиса (КО), машина (КМ) и условия использования (КС, КН, КПр). На результат порядок не влияет: от перестановки множителей произведение не меняется, а округление происходит один раз в конце.
Множители коротко
Каждый множитель отвечает за одну вещь: ставка - за страховщика, коэффициенты - за собственника, водителей, машину и условия полиса.
| Множитель | Что учитывает | Значения | Подробнее |
|---|---|---|---|
| ТБ, базовая ставка | ставку страховщика в коридоре Банка России | 1 399–8 665 ₽ | Тарифы |
| КТ, территориальный коэффициент | прописку собственника машины | 0,68–2,34 | Таблица КТ |
| КБМ, бонус-малус | ДТП по вине водителя в прошлые годы | 0,46–3,92 | Калькулятор КБМ |
| КВС, возраст и стаж | возраст и стаж водителя | 0,83–2,27 | Возраст и стаж |
| КО, ограничение | список водителей или полис без ограничений | 1 или 3,16 | Со списком или без |
| КМ, мощность | мощность в л.с. из СТС или ПТС | 0,6–1,6 | Мощность |
| КС, сезонность | период использования машины | 0,5–1 | Сезонный полис |
| КН, нарушения | грубые нарушения условий страхования | 1 или 1,5 | Что такое КН |
| КПр, прицеп | прицеп у мотоцикла; у легковой машины гражданина цену не меняет | 1 или 1,16 | Прицеп |
В обычном полисе на год со списком водителей КО, КС, КН и КПр равны 1. Цену такого полиса определяют пять чисел: ТБ, КТ, КБМ, КВС и КМ.
Три цены: минимум, типичная, максимум
Калькулятор показывает три цены, потому что не знает, какую базовую ставку выберет страховщик. Минимум считается по нижней границе коридора, максимум - по верхней, типичная цена - по середине.
Ставки по категориям - минимум / середина / максимум:
- Легковая машина гражданина: 1 399 ₽ / 5 032 ₽ / 8 665 ₽.
- Такси: 1 267 ₽ / 9 693 ₽ / 18 119 ₽.
- Мотоцикл: 155 ₽ / 2 208 ₽ / 4 260 ₽.
Типичная ставка - середина коридора, округлённая до рубля. Это ориентир, а не средняя цена рынка: сайт не знает, какую ставку назначит конкретная страховая. Подробнее о коридоре - на странице «Тарифы ОСАГО».
Коэффициенты во всех трёх ценах одинаковые, меняется только ставка. Поэтому максимум больше минимума во столько же раз, во сколько верхняя граница коридора больше нижней: у легковой машины гражданина - в 6,2 раза. Это верно и тогда, когда срабатывает потолок: он тоже пропорционален ставке, и все три цены упираются в 3 × (ТБ × КТ) каждая при своей ставке.
Пример расчёта
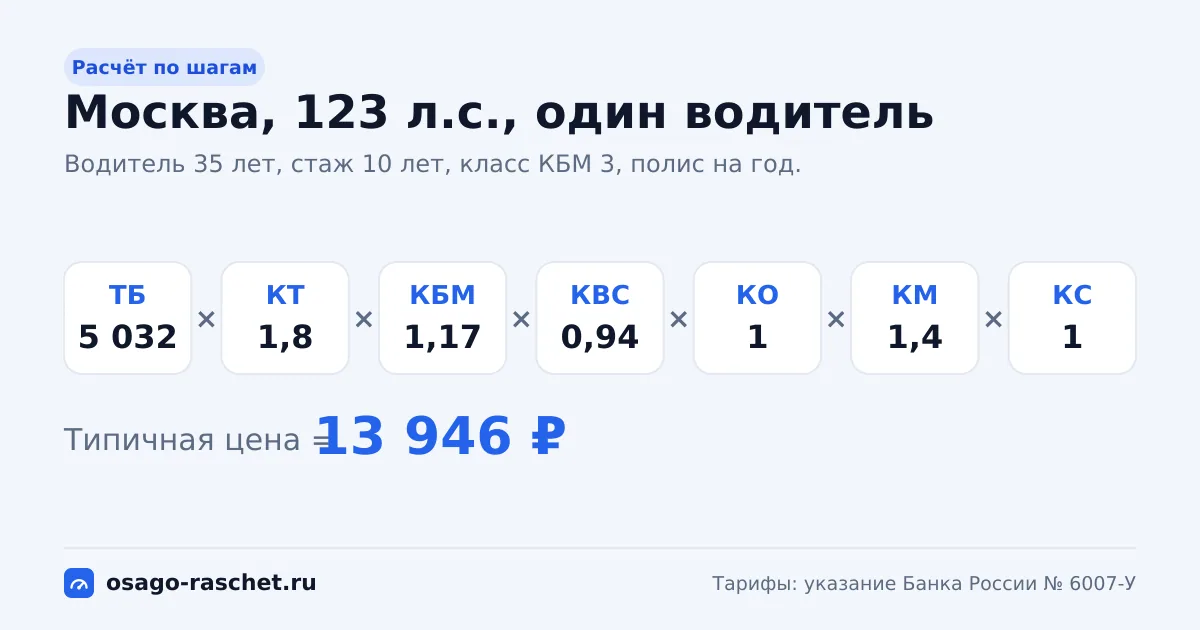
Возьмём частый случай: собственник прописан в Москве, мощность машины 123 л.с., в полис вписан один водитель 35 лет со стажем 10 лет и классом 3.
- Прописка собственникаМосква, КТ 1,8
- Мощность123 л.с.
- Водитель35 лет, стаж 10 лет, класс 3
ТБ 5 032 × КТ 1,8 × КБМ 1,17 × КВС 0,94 × КМ 1,4 = 13 946 ₽
Откуда взялся каждый коэффициент:
- КТ 1,8 - прописка собственника в Москве.
- КБМ 1,17 - класс 3.
- КВС 0,94 - возраст 35 лет и стаж 10 лет.
- КМ 1,4 - мощность 123 л.с., ступень «свыше 120 до 150 л.с. включительно».
- КО, КС, КН и КПр равны 1: список водителей, полис на год, без нарушений и без прицепа.
Типичная цена: 5 032 × 1,8 × 1,17 × 0,94 × 1,4 = 13 946,17 ₽. На экране - 13 946 ₽. Минимум - 3 877 ₽, максимум - 24 015 ₽.
Несколько водителей: два максимума
Если в полис вписаны несколько водителей, калькулятор берёт наибольший КБМ среди них и отдельно наибольший КВС. Эти два значения могут принадлежать разным людям.
- Прописка собственникаМосква, КТ 1,8
- Мощность123 л.с.
- Водители45 лет, стаж 20 лет, класс 2; 25 лет, стаж 4 года, класс 7
ТБ 5 032 × КТ 1,8 × КБМ 1,76 × КВС 1,09 × КМ 1,4 = 24 327 ₽
| Кто в полисе | КБМ | КВС | Типичная цена |
|---|---|---|---|
| Только водитель А: 45 лет, стаж 20 лет, класс 2 | 1,76 | 0,91 | 20 309 ₽ |
| Только водитель Б: 25 лет, стаж 4 года, класс 7 | 0,78 | 1,09 | 10 781 ₽ |
| Оба водителя | 1,76 | 1,09 | 24 327 ₽ |
Вдвоём полис стоит 24 327 ₽ - дороже, чем с любым из водителей по отдельности. КБМ 1,76 пришёл от водителя А, КВС 1,09 - от водителя Б. Ни у одного из них нет такой пары коэффициентов, но в цене они встречаются вместе.
В калькуляторе у карточек водителей появляются метки «определяет КБМ», «определяет КВС» или «определяет цену» - по ним видно, чей коэффициент попал в расчёт. Калькулятор принимает до пяти водителей.
Со списком или без ограничений
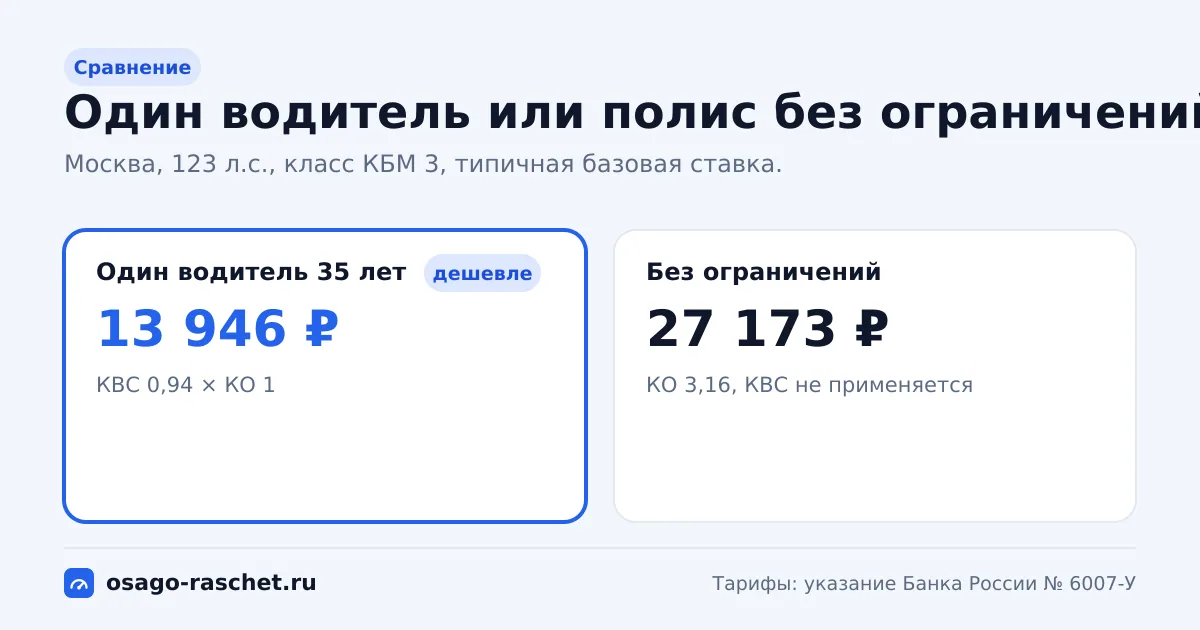
Полис со списком считают по произведению наибольшего КБМ и наибольшего КВС в списке. Полис без ограничений - по произведению КБМ собственника и КО 3,16; КВС в нём не применяют. Дешевле тот вариант, где произведение меньше. Потолок 3 × (ТБ × КТ) может срезать оба варианта.
Пример: собственник 45 лет с классом 10 (КБМ 0,63) и сын 19 лет без стажа (класс 3 - КБМ 1,17, КВС 2,27).
- Со списком: 1,17 × 2,27 = 2,66.
- Без ограничений: 0,63 × 3,16 = 1,99.
Полис без ограничений здесь дешевле, хотя 2,66 меньше 3,16. Сравнивать КВС с КО напрямую нельзя - важны полные произведения.
| Мощность | Со списком | Без ограничений |
|---|---|---|
| 90 л.с. (КМ 1,1) | 26 462 ₽ | 19 835 ₽ |
| 123 л.с. (КМ 1,4) | 27 173 ₽ (потолок) | 25 245 ₽ |
При 123 л.с. полис со списком упирается в потолок: без него типичная цена была бы 33 679 ₽, а с потолком - 27 173 ₽. Полис без ограничений в потолок не упирается и всё равно дешевле.
Сравнить оба варианта для своей семьи можно в калькуляторе на странице «С ограничением или без».
Потолок цены
Цена полиса не может быть больше 3 × (ТБ × КТ). Если применяется коэффициент нарушений (КН), потолок - 5 × (ТБ × КТ).
Потолок срабатывает, когда произведение всех коэффициентов, кроме ТБ и КТ, больше 3, а с КН - больше 5. Ставка страховщика и город на это не влияют: цена и потолок одинаково пропорциональны ТБ × КТ. Поэтому потолок срабатывает сразу на всех трёх ценах или ни на одной.
Где потолок срабатывает чаще всего
- Полис без ограничений. КО 3,16 × КБМ класса 3 (1,17) = 3,7 - уже больше 3. В полисе на год при мощности 121–150 л.с. потолок срабатывает у классов от М до 9, при мощности 51–70 л.с. - у классов от М до 4.
- Молодой водитель. У водителя 18 лет без стажа с классом 3 произведение КБМ × КВС = 2,66. Потолок срабатывает начиная со ступени мощности «свыше 100 до 120 л.с. включительно».
- Класс М. КБМ 3,92 больше 3 сам по себе. В полисе на год для машины мощнее 50 л.с. потолок срабатывает при любом возрасте и стаже водителя.
- Прописка собственникаМосква, КТ 1,8
- Мощность123 л.с.
- Полисбез ограничения списка, КБМ собственника - класс 3
ТБ 5 032 × КТ 1,8 × КБМ 1,17 × КО 3,16 × КМ 1,4 = 46 883 ₽ → потолок 27 173 ₽
Сработал потолок: премия не может быть больше 3 × (ТБ × КТ).
Без потолка типичная цена в этом примере была бы 46 883 ₽, с потолком - 27 173 ₽. Потолок срезал 19 710 ₽.
Потолок при КН
С КН 1,5 потолок поднимается до 5 × (ТБ × КТ). Пример: Москва, 160 л.с., водитель 18 лет без стажа, класс 3, грубые нарушения. Произведение даёт 57 735 ₽, потолок - 45 288 ₽.
Когда потолок срабатывает, калькулятор пишет об этом под шкалой цены и показывает, каким был бы максимум без ограничения. Коротко о потолке - в вопросе «Какой потолок цены ОСАГО?».
Округление
Калькулятор перемножает все числа точно, в копейках, и округляет результат один раз - в самом конце. На экране цена показана в целых рублях: 50 копеек и больше округляются вверх, меньше 50 копеек - вниз.
Промежуточных округлений нет, поэтому порядок множителей не влияет даже на копейки. Пример точности: максимальная ставка 8 665 ₽, Санкт-Петербург (КТ 1,64), класс 3 (КБМ 1,17), мощность 121–150 л.с. (КМ 1,4), водитель 35 лет со стажем 3 года (КВС 1).
- Точное произведение: 8 665 × 1,64 × 1,17 × 1,4 = 23 276,9628 ₽.
- После округления до копеек: 23 276,96 ₽.
- На экране: 23 277 ₽.
Если округлять до рубля после каждого умножения, вышло бы 23 278 ₽ - на 1 ₽ больше. Поэтому калькулятор округляет только один раз и совпадает с точной формулой до копейки.
Редакция тарифов и обновления
Калькулятор считает по указанию Банка России от 08.12.2021 № 6007-У с изменениями: коридор базовой ставки - с 9 декабря 2025 года, КО 3,16 для полиса без ограничений у гражданина - с 27 января 2025 года (указание Банка России № 6949-У). Таблицы сверены 27.09.2026.
Каждая редакция тарифов хранится в калькуляторе вместе с датой начала действия. Калькулятор берёт ту редакцию, которая действует на дату расчёта. Когда Банк России меняет тарифы, редакция сайта добавляет новые таблицы и записывает изменение в журнал изменений. Дата сверки указана под заголовком страниц с расчётом.
Класс КБМ меняется не вместе с тарифами, а раз в год: 1 апреля, по данным автоматизированной информационной системы ОСАГО (АИС ОСАГО). Таблица классов при этом остаётся прежней - меняется класс конкретного водителя.
Типичная ставка - ориентир редакции. Сейчас это середина коридора. Если редакция уточнит ориентир, запись об этом появится в журнале изменений; формула расчёта от этого не меняется.
Чего калькулятор не знает
- Ставку конкретной страховой. Страховщик сам выбирает ТБ внутри коридора, поэтому калькулятор показывает коридор, а не одну цену.
- Ваш класс КБМ в АИС ОСАГО. Калькулятор берёт класс, который вы выбрали; если выбрано «Не знаю», - класс 3. Официальный класс можно проверить в личном кабинете Национальной страховой информационной системы (НСИС), вход через Госуслуги.
- Точную мощность машины. Мощность в л.с. берите из СТС или ПТС/ЭПТС: граница 150/151 л.с. меняет КМ с 1,4 на 1,6.
- Прописку собственника. КТ зависит от регистрации собственника, а не водителя. Выберите в калькуляторе город из паспорта собственника.
- Нарушения. КН калькулятор включает только по вашей отметке в разделе «Дополнительно».
- Другие виды полисов. Калькулятор не считает полисы организаций, грузовики, автобусы и зелёную карту.
Итоговую цену называет страховщик
Расчёт на сайте справочный. Он помогает понять, из чего складывается цена, и проверить предложение страховщика. Точную цену страховщик называет при оформлении полиса.
Как проверить расчёт самому
- Узнайте класс КБМ.Официальный класс - в личном кабинете НСИС. Прикинуть переход между классами можно в калькуляторе КБМ.
- Найдите КТ.По прописке собственника - в таблице КТ. Если города нет в таблице, берите строку «Прочие города и населённые пункты» региона.
- Определите КВС.По возрасту и стажу каждого водителя; возьмите наибольший. В полисе без ограничений КВС не нужен.
- Найдите КМ.По мощности в л.с. из СТС или ПТС. Если мощность указана в кВт, разделите её на 0,7355.
- Добавьте остальные коэффициенты.КО 3,16 - для полиса без ограничений, КС - если период использования меньше 10 месяцев, КПр - для мотоцикла с прицепом, КН - при грубых нарушениях.
- Перемножьте и сравните с потолком.Умножьте ставку на все коэффициенты. Если произведение коэффициентов, кроме ТБ и КТ, больше 3, цена равна 3 × (ТБ × КТ).
Открыть калькулятор ОСАГО Калькулятор сделает все шаги сам и покажет каждый коэффициент.
Частые вопросы
Почему калькулятор показывает три цены, а не одну?
Страховщик сам выбирает базовую ставку внутри коридора Банка России, и сайт не знает, какую ставку назначит конкретная компания. Минимум считается по нижней границе коридора, максимум - по верхней, типичная цена - по середине.
Какую базовую ставку калькулятор берёт для типичной цены?
Середину коридора: для легковой машины гражданина 5 032 ₽, для такси 9 693 ₽, для мотоцикла 2 208 ₽. Это ориентир, а не ставка конкретного страховщика.
Чей КБМ и КВС берут, если водителей несколько?
Наибольший КБМ среди вписанных водителей и отдельно наибольший КВС. Эти значения могут принадлежать разным людям: например, КБМ - опытному водителю после ДТП, а КВС - молодому водителю.
Когда полис без ограничений дешевле полиса со списком?
Когда произведение КБМ собственника и КО 3,16 меньше произведения наибольшего КБМ и наибольшего КВС в списке. Например, КБМ собственника 0,63 × 3,16 = 1,99, а список с водителем 19 лет без стажа даёт 1,17 × 2,27 = 2,66.
Что такое потолок цены ОСАГО?
Премия не может быть больше 3 × (ТБ × КТ), а при коэффициенте нарушений - 5 × (ТБ × КТ). Потолок срабатывает, когда произведение остальных коэффициентов больше 3 (с КН - больше 5).
Как калькулятор округляет цену?
Калькулятор перемножает все числа без промежуточных округлений и округляет результат до копеек один раз, в конце. На экране цена показана в целых рублях: от 50 копеек - вверх, меньше 50 копеек - вниз.
Почему цена в калькуляторе отличается от цены страховой?
Калькулятор не знает ставку конкретного страховщика и ваш класс КБМ в АИС ОСАГО. Если цена страховщика вне коридора калькулятора, проверьте класс КБМ в НСИС, мощность по СТС и прописку собственника.
Считает ли калькулятор ОСАГО для организаций и грузовиков?
Нет. Калькулятор считает полисы граждан на легковые машины, в том числе такси, и на мотоциклы. Полисы организаций, грузовики, автобусы и зелёную карту он не считает.
Источники
- Указание Банка России от 08.12.2021 № 6007-У - коридор базовой ставки, коэффициенты и порядок их применения
- Банк России - устанавливает тарифы ОСАГО
- Федеральный закон от 25.04.2002 № 40-ФЗ «Об ОСАГО»
- Национальная страховая информационная система (НСИС) - проверка класса КБМ и полиса
Сайт не страховая компания и не агент. Расчёты и информация на сайте справочные и могут содержать неточности: точную цену полиса называет страховщик.