Калькулятор КБМ
Класс и коэффициент с 1 апреля. Таблица переходов - указание Банка России № 6007-У, проверено 27.09.2026.
С 1 апреля
Класс 4
КБМ 1 · без скидки и надбавки
Если не будет ДТП - от класса 3
- через 1 годкласс 41
- через 2 годакласс 50,91
- через 3 годакласс 60,83
- через 4 годакласс 70,78
- через 5 леткласс 80,74
Калькулятор не видит вашу историю в АИС - точный класс показывает только НСИС.
Коэффициент бонус-малус (КБМ) умножает цену ОСАГО на число от 0,46 до 3,92. Значение зависит от класса водителя: шкала состоит из 15 классов, от М до 13. Новый водитель получает класс 3 и КБМ 1,17, а каждый год без ДТП по своей вине поднимает класс на одну ступень. Калькулятор выше показывает класс с ближайшего 1 апреля, а разделы ниже объясняют всю шкалу: откуда берётся класс, как его проверить и сколько он стоит в рублях.
- классов в шкале КБМ
- 15
- КБМ новичка, класс 3
- 1,17
- минимум, класс 13
- 0,46
- максимум, класс М
- 3,92
Что такое КБМ и откуда он берётся
КБМ - множитель цены ОСАГО за историю водителя: чем дольше человек ездит без ДТП по своей вине, тем ниже коэффициент. Шкалу классов и таблицу переходов между ними устанавливает Банк России в указании № 6007-У. Страховщики эту таблицу не меняют: коэффициенты у всех одинаковые, а своя у каждой компании только базовая ставка (ТБ) внутри коридора Банка России.
Класс 4 - нейтральная точка: КБМ равен 1, цена не меняется. Классы выше 4 снижают цену, классы ниже - повышают. Проценты на сайте считаются относительно класса 4: класс 10 с КБМ 0,63 даёт скидку 37%, класс 1 с КБМ 2,25 - надбавку 125%. КБМ класса М в 8,5 раза больше КБМ класса 13.
Путь данных: от ДТП до коэффициента в полисе
Класс не придумывает страховщик и не угадывает калькулятор. Цепочка выглядит так:
- Договоры ОСАГО и выплаты по ним учитываются в автоматизированной информационной системе ОСАГО (АИС ОСАГО).
- 1 апреля по данным АИС ОСАГО каждому водителю пересчитывают класс: год без ДТП по его вине поднимает класс на ступень, ДТП опускают класс по таблице переходов.
- Национальная страховая информационная система (НСИС) показывает класс водителю в личном кабинете, вход - через Госуслуги.
- Страховщик применяет класс из АИС ОСАГО, когда считает цену полиса по формуле Банка России.
Калькулятор на этой странице в эту цепочку не входит. Он не запрашивает данные о вас и не видит вашу историю: он применяет таблицу переходов к классу, который вы выбрали сами. Официальный класс показывает только НСИС.
КБМ привязан к водителю, а не к машине
Класс принадлежит человеку. Он складывается из ДТП по вине этого водителя и не зависит от того, на какой машине тот ездит. Купили другой автомобиль - класс остаётся вашим. Вас вписали в полис родственника - ваш КБМ участвует в расчёте этого полиса наравне с КБМ других водителей из списка.
Таблица 15 классов КБМ
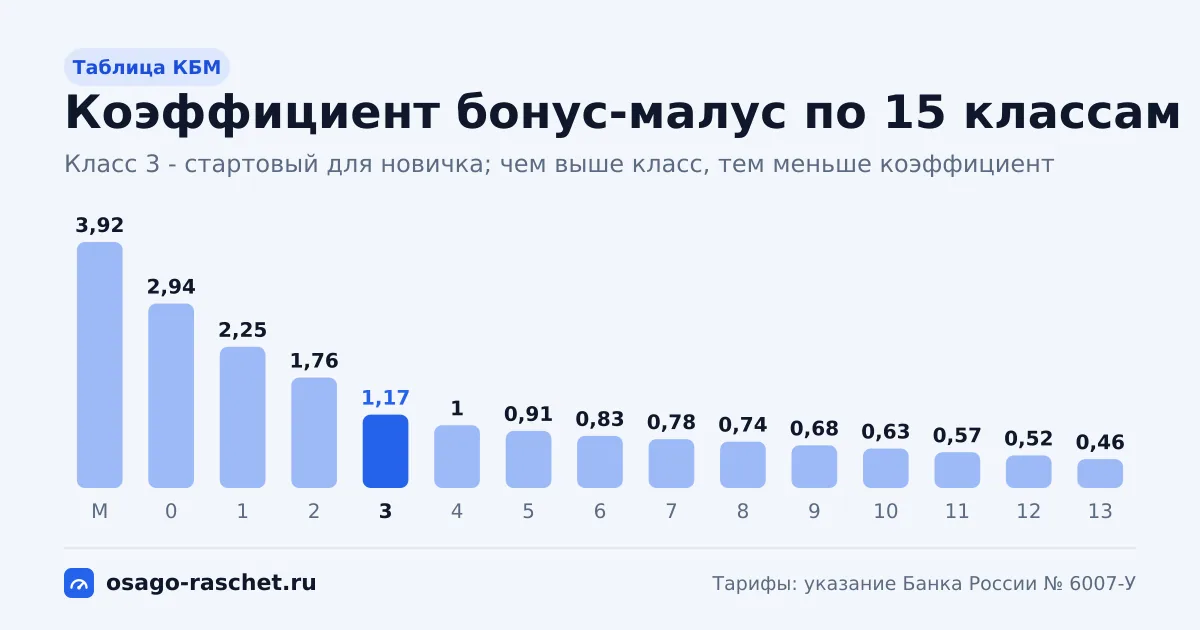
В таблице - все классы шкалы: коэффициент, скидка или надбавка к цене и класс, который водитель получит 1 апреля после года без ДТП и после одного ДТП по своей вине. Номер класса ведёт на отдельную страницу с полным набором переходов.
| Класс | КБМ | К цене | Через год без ДТП | После 1 ДТП |
|---|---|---|---|---|
| М | 3,92 | надбавка 292% | класс 0 - 2,94 | класс М - 3,92 |
| 0 | 2,94 | надбавка 194% | класс 1 - 2,25 | класс М - 3,92 |
| 1 | 2,25 | надбавка 125% | класс 2 - 1,76 | класс М - 3,92 |
| 2 | 1,76 | надбавка 76% | класс 3 - 1,17 | класс 1 - 2,25 |
| 3 | 1,17 | надбавка 17% | класс 4 - 1 | класс 1 - 2,25 |
| 4 | 1 | без скидки и надбавки | класс 5 - 0,91 | класс 2 - 1,76 |
| 5 | 0,91 | скидка 9% | класс 6 - 0,83 | класс 3 - 1,17 |
| 6 | 0,83 | скидка 17% | класс 7 - 0,78 | класс 4 - 1 |
| 7 | 0,78 | скидка 22% | класс 8 - 0,74 | класс 4 - 1 |
| 8 | 0,74 | скидка 26% | класс 9 - 0,68 | класс 5 - 0,91 |
| 9 | 0,68 | скидка 32% | класс 10 - 0,63 | класс 5 - 0,91 |
| 10 | 0,63 | скидка 37% | класс 11 - 0,57 | класс 6 - 0,83 |
| 11 | 0,57 | скидка 43% | класс 12 - 0,52 | класс 6 - 0,83 |
| 12 | 0,52 | скидка 48% | класс 13 - 0,46 | класс 6 - 0,83 |
| 13 | 0,46 | скидка 54% | класс 13 - 0,46 | класс 7 - 0,78 |
Как читать строку. У водителя с классом 7 КБМ 0,78 - это скидка 22%. Год без ДТП переведёт его в класс 8 с КБМ 0,74, одно ДТП по его вине - в класс 4 с КБМ 1.
Три опорные точки шкалы
- Класс 3 - старт. Его получает водитель, который страхуется впервые: КБМ 1,17, надбавка 17%.
- Класс 13 - предел скидки. КБМ 0,46, скидка 54%. Год без ДТП оставляет водителя в классе 13: ниже шкала не опускается.
- Класс М - худшая ступень. КБМ 3,92, надбавка 292%. Год без ДТП переводит в класс 0 с КБМ 2,94, а любое ДТП по вине водителя оставляет класс М.
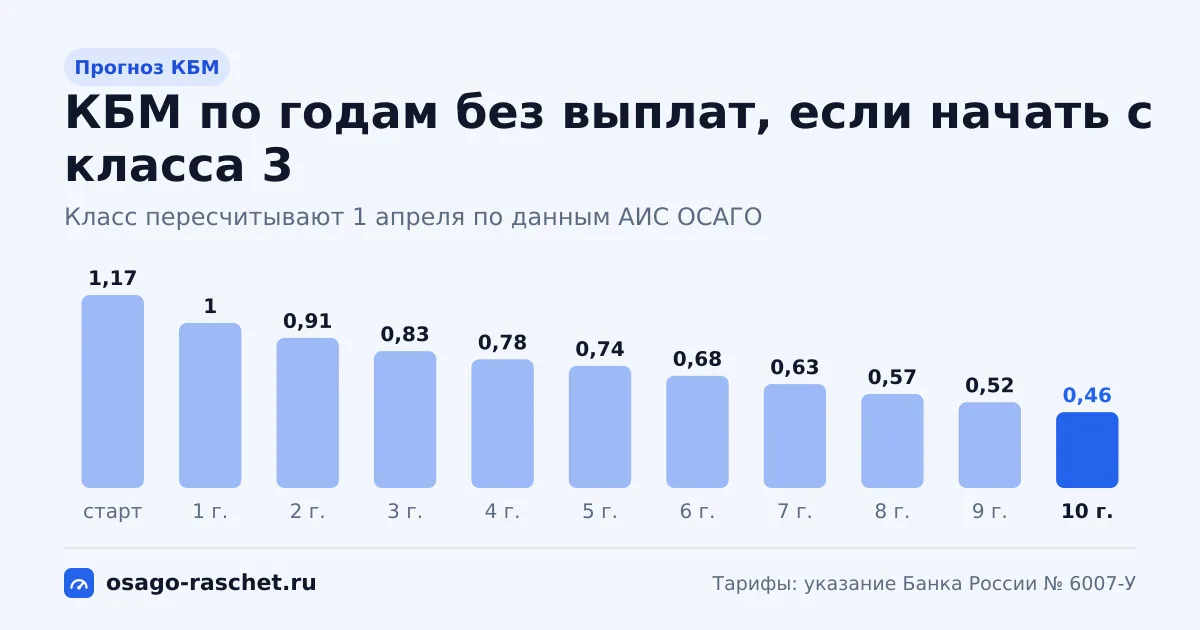
От класса 3 до класса 13 - 10 лет без ДТП. Лестница выглядит так: 4 (1) → 5 (0,91) → 6 (0,83) → 7 (0,78) → 8 (0,74) → 9 (0,68) → 10 (0,63) → 11 (0,57) → 12 (0,52) → 13 (0,46).
Класс М · 3,92Класс 0 · 2,94Класс 1 · 2,25Класс 2 · 1,76Класс 3 · 1,17Класс 4 · 1Класс 5 · 0,91Класс 6 · 0,83Класс 7 · 0,78Класс 8 · 0,74Класс 9 · 0,68Класс 10 · 0,63Класс 11 · 0,57Класс 12 · 0,52Класс 13 · 0,46
Как пользоваться калькулятором КБМ
Калькулятор КБМ отвечает на вопрос, какой класс и коэффициент будут у вас с ближайшего 1 апреля. Ему нужны две вещи: текущий класс и число ДТП по вашей вине за расчётный период.
- Выберите текущий классТочный класс показывает НСИС. Если вы страхуетесь впервые, оставьте класс 3 - калькулятор ставит его по умолчанию.
- Укажите число ДТП по вашей винеСчитайте только ДТП за период с 1 апреля прошлого года по 31 марта: «Не было», 1, 2, 3 или «4+». Аварии, в которых виноват другой водитель, в этот счёт не входят.
- Прочитайте результатКалькулятор покажет класс с 1 апреля, КБМ и скидку или надбавку относительно класса 4.
- Посмотрите прогнозПод результатом - лестница на 5 лет без ДТП: какой класс и коэффициент будут через год, два и так далее.
- Посчитайте цену полисаПодставьте класс в калькулятор ОСАГО - он покажет коридор цены с учётом прописки собственника, мощности и водителей.
Если водителей несколько
Посчитайте класс каждого, кого вписываете в полис. В цену ограниченного полиса пойдёт наибольший КБМ из списка, поэтому один водитель с низким классом повышает цену для всех.
Пересчёт 1 апреля: какие ДТП учитываются
КБМ пересчитывают один раз в год - 1 апреля. В расчёт идут данные АИС ОСАГО за период с 1 апреля прошлого года по 31 марта текущего года.
Ближайший пересчёт - 1 апреля 2027 года. Он учтёт ДТП с 1 апреля 2026 по 31 марта 2027 года. Между пересчётами класс не меняется: ДТП в середине периода скажется только на ближайшем 1 апреля.
Примеры по датам
- ДТП по вашей вине случилось в мае 2026 года. Оно входит в период с 1 апреля 2026 по 31 марта 2027 года и изменит класс 1 апреля 2027 года.
- ДТП случилось в феврале 2026 года. Оно входит в период с 1 апреля 2025 по 31 марта 2026 года, поэтому класс уже пересчитан 1 апреля 2026 года.
- Весь период прошёл без ДТП по вашей вине. 1 апреля класс поднимется на одну ступень - до класса 13 включительно.
Калькулятор КБМ считает именно пересчёт 1 апреля. Результат «с 1 апреля» - прогноз по таблице переходов, а официальный класс после пересчёта покажет НСИС.
Как проверить свой КБМ в НСИС
Официальный класс показывает Национальная страховая информационная система (НСИС). Проверка бесплатная: нужен личный кабинет на сайте НСИС, вход - через Госуслуги.
- Откройте сайт НСИСАдрес - nsis.ru.
- Войдите через ГосуслугиЛичный кабинет НСИС открывается через учётную запись Госуслуг.
- Найдите свой КБМВ личном кабинете посмотрите класс и коэффициент.
- Сверьте с расчётомВозьмите прошлогодний класс и примените таблицу переходов - калькулятор выше делает это за вас. Совпало - ошибки нет.
- Используйте класс в расчёте ценыПодставьте класс из НСИС в карточку водителя в калькуляторе ОСАГО.
На сайте НСИС можно бесплатно проверить и сам полис ОСАГО - по госномеру, VIN или номеру полиса.
Проверяйте всех водителей
В цену ограниченного полиса идёт наибольший КБМ из списка. Если вы вписываете второго водителя, узнайте и его класс: неожиданная надбавка чаще всего приходит именно оттуда.
Что делать, если класс кажется ошибочным
Сначала проверьте расчёт сами. Возьмите класс, который был у вас год назад, и примените таблицу переходов: год без ДТП - плюс одна ступень, одно ДТП по вашей вине - колонка «После 1 ДТП». Если результат совпадает с НСИС, класс верный.
Если не совпадает, действуйте по порядку:
- Соберите данныеНомера прошлых полисов ОСАГО, данные водительского удостоверения и сведения о ДТП, если они были.
- Обратитесь к страховщикуНапишите страховщику, у которого покупаете полис, или тому, кто страховал вас раньше. Приложите номера полисов и объясните, какой класс вы ожидаете и почему.
- Или обратитесь в НСИСВторой путь - обращение в НСИС: система показывает класс из АИС ОСАГО.
- Считайте бюджет по классу из НСИСПока класс не исправлен, закладывайте в расчёт цены тот класс, который показывает НСИС.
Калькулятор на сайте не исправляет класс и не передаёт данные в АИС ОСАГО. Он помогает понять, каким класс должен быть по таблице переходов, и с этим расчётом проще разговаривать со страховщиком.
Чей КБМ берут, если водителей несколько
В ограниченном полисе берут наибольший КБМ среди всех вписанных водителей. Отдельно берут наибольший коэффициент возраста и стажа (КВС), и это может быть другой человек.
Пример: у отца класс 13 и КБМ 0,46, у сына 19 лет класс 3 и КБМ 1,17. В полис пойдут КБМ 1,17 и КВС сына 1,92 - у сына и класс ниже, и стаж меньше. Личный класс отца от этого не меняется: он зависит только от ДТП по вине отца.
Полис без ограничений
В полисе без ограничения списка водителей берут КБМ собственника автомобиля. КВС не применяется, вместо него действует коэффициент ограничения (КО) 3,16. Для семьи из примера это меняет картину: в Москве на машине 106 л.с. полис со списком из двух водителей стоит 24 416 ₽ по типичной ставке, а полис без ограничений с КБМ отца - 15 799 ₽. Открытый полис дешевле на 8 617 ₽: КБМ отца 0,46 × КО 3,16 меньше, чем КБМ сына 1,17 × КВС сына 1,92.
Подробное сравнение с порогами по классу собственника - на странице «Ограниченный или неограниченный полис».
Сколько лет восстанавливается класс после ДТП
Одно ДТП по вашей вине опускает класс на 1–6 ступеней, а подниматься обратно приходится по одной ступени в год. Чем выше был класс, тем глубже падение: с верхних классов дорога назад занимает до 6 лет.
| Класс до ДТП | После 1 ДТП | Лет до прежнего класса | После 2 ДТП | Лет до прежнего класса |
|---|---|---|---|---|
| 0 | М - 3,92 | 1 | М - 3,92 | 1 |
| 1 | М - 3,92 | 2 | М - 3,92 | 2 |
| 2 | 1 - 2,25 | 1 | М - 3,92 | 3 |
| 3 | 1 - 2,25 | 2 | М - 3,92 | 4 |
| 4 | 2 - 1,76 | 2 | 1 - 2,25 | 3 |
| 5 | 3 - 1,17 | 2 | 1 - 2,25 | 4 |
| 6 | 4 - 1 | 2 | 2 - 1,76 | 4 |
| 7 | 4 - 1 | 3 | 2 - 1,76 | 5 |
| 8 | 5 - 0,91 | 3 | 2 - 1,76 | 6 |
| 9 | 5 - 0,91 | 4 | 2 - 1,76 | 7 |
| 10 | 6 - 0,83 | 4 | 3 - 1,17 | 7 |
| 11 | 6 - 0,83 | 5 | 3 - 1,17 | 8 |
| 12 | 6 - 0,83 | 6 | 3 - 1,17 | 9 |
| 13 | 7 - 0,78 | 6 | 3 - 1,17 | 10 |
Примеры из таблицы
- Новичок с классом 3: одно ДТП - класс 1 и КБМ 2,25. Чтобы вернуться к классу 3, нужно 2 года без ДТП.
- Водитель с классом 13: одно ДТП - класс 7 и КБМ 0,78. До класса 13 снова - 6 лет.
- Водитель с классом М: без ДТП до стартового класса 3 - 4 года: М → 0 → 1 → 2 → 3.
Два, три и больше ДТП за период
Каждое следующее ДТП в том же периоде опускает класс ещё ниже. Четыре и больше ДТП по вашей вине переводят в класс М с любой ступени.
| Класс | 2 ДТП | 3 ДТП | 4 и больше |
|---|---|---|---|
| М | М - 3,92 | М - 3,92 | М - 3,92 |
| 0 | М - 3,92 | М - 3,92 | М - 3,92 |
| 1 | М - 3,92 | М - 3,92 | М - 3,92 |
| 2 | М - 3,92 | М - 3,92 | М - 3,92 |
| 3 | М - 3,92 | М - 3,92 | М - 3,92 |
| 4 | 1 - 2,25 | М - 3,92 | М - 3,92 |
| 5 | 1 - 2,25 | М - 3,92 | М - 3,92 |
| 6 | 2 - 1,76 | М - 3,92 | М - 3,92 |
| 7 | 2 - 1,76 | М - 3,92 | М - 3,92 |
| 8 | 2 - 1,76 | М - 3,92 | М - 3,92 |
| 9 | 2 - 1,76 | 1 - 2,25 | М - 3,92 |
| 10 | 3 - 1,17 | 1 - 2,25 | М - 3,92 |
| 11 | 3 - 1,17 | 1 - 2,25 | М - 3,92 |
| 12 | 3 - 1,17 | 1 - 2,25 | М - 3,92 |
| 13 | 3 - 1,17 | 1 - 2,25 | М - 3,92 |
Класс после ДТП не испорчен навсегда: каждый год без аварий по вашей вине возвращает одну ступень. Как это отражается на цене, показывают страницы «ОСАГО после ДТП» и «ОСАГО без аварий».
Как класс меняет цену полиса
КБМ умножает всю цену полиса, поэтому разница между классами измеряется тысячами рублей. Возьмём одного и того же водителя: 35 лет, стаж 10 лет, собственник прописан в Москве - территориальный коэффициент (КТ) 1,8, машина 106 л.с. Меняется только класс.
- Прописка собственникаМосква, КТ 1,8
- Мощность106 л.с.
- Водитель35 лет, стаж 10 лет, класс 3
ТБ 5 032 × КТ 1,8 × КБМ 1,17 × КВС 0,94 × КМ 1,2 = 11 954 ₽
- Прописка собственникаМосква, КТ 1,8
- Мощность106 л.с.
- Водитель35 лет, стаж 10 лет, класс 7
ТБ 5 032 × КТ 1,8 × КБМ 0,78 × КВС 0,94 × КМ 1,2 = 7 969 ₽
- Прописка собственникаМосква, КТ 1,8
- Мощность106 л.с.
- Водитель35 лет, стаж 10 лет, класс 13
ТБ 5 032 × КТ 1,8 × КБМ 0,46 × КВС 0,94 × КМ 1,2 = 4 700 ₽
- Прописка собственникаМосква, КТ 1,8
- Мощность106 л.с.
- Водитель35 лет, стаж 10 лет, класс M
ТБ 5 032 × КТ 1,8 × КБМ 3,92 × КВС 0,94 × КМ 1,2 = 40 051 ₽ → потолок 27 173 ₽
Сработал потолок: премия не может быть больше 3 × (ТБ × КТ).
Итог: при классе 13 типичная цена - 4 700 ₽, при классе 3 - 11 954 ₽. Разница - 7 254 ₽ в год только из-за истории водителя. Класс М упирается в потолок: премия не может быть больше 3 × (ТБ × КТ), поэтому типичная цена - 27 173 ₽, хотя произведение коэффициентов дало бы 40 051 ₽.
Цена по всем классам
| Класс | КБМ | Минимум | Типично | Максимум |
|---|---|---|---|---|
| М | 3,92 | 7 555 ₽ | 27 173 ₽ · потолок | 46 791 ₽ |
| 0 | 2,94 | 7 555 ₽ | 27 173 ₽ · потолок | 46 791 ₽ |
| 1 | 2,25 | 6 391 ₽ | 22 988 ₽ | 39 585 ₽ |
| 2 | 1,76 | 4 999 ₽ | 17 982 ₽ | 30 964 ₽ |
| 3 | 1,17 | 3 323 ₽ | 11 954 ₽ | 20 584 ₽ |
| 4 | 1 | 2 841 ₽ | 10 217 ₽ | 17 593 ₽ |
| 5 | 0,91 | 2 585 ₽ | 9 297 ₽ | 16 010 ₽ |
| 6 | 0,83 | 2 358 ₽ | 8 480 ₽ | 14 603 ₽ |
| 7 | 0,78 | 2 216 ₽ | 7 969 ₽ | 13 723 ₽ |
| 8 | 0,74 | 2 102 ₽ | 7 561 ₽ | 13 019 ₽ |
| 9 | 0,68 | 1 932 ₽ | 6 948 ₽ | 11 964 ₽ |
| 10 | 0,63 | 1 790 ₽ | 6 437 ₽ | 11 084 ₽ |
| 11 | 0,57 | 1 619 ₽ | 5 824 ₽ | 10 028 ₽ |
| 12 | 0,52 | 1 477 ₽ | 5 313 ₽ | 9 149 ₽ |
| 13 | 0,46 | 1 307 ₽ | 4 700 ₽ | 8 093 ₽ |
Во что обходится одно ДТП
ДТП по вашей вине влияет на цену полиса не один год. Класс падает, а затем много лет идёт позади того класса, который был бы без аварии. Переплата - это разница цен между двумя дорожками: «с ДТП» и «без ДТП», год за годом, пока классы снова не совпадут на классе 13.
У новичка с классом 3 одно ДТП обойдётся в 12 771 ₽ переплаты уже в первый год, а всего - в 38 824 ₽ за 12 лет. Это расчёт для того же водителя, Москвы и 106 л.с. при сегодняшних тарифах.
| Класс до ДТП | После ДТП | Переплата в первый год | Переплата всего | Лет до выравнивания |
|---|---|---|---|---|
| 3 | 1 | 12 771 ₽ | 38 824 ₽ | 12 |
| 6 | 4 | 2 248 ₽ | 13 894 ₽ | 9 |
| 10 | 6 | 2 656 ₽ | 13 895 ₽ | 7 |
| 13 | 7 | 3 269 ₽ | 11 852 ₽ | 6 |
Точную цену называет страховщик: он выбирает базовую ставку внутри коридора Банка России. Коэффициенты, включая КБМ, у всех страховщиков одинаковые, поэтому класс влияет на цену в любой компании одинаково.
Мифы о КБМ
«КБМ привязан к машине»
Нет. Класс принадлежит водителю и складывается из ДТП по его вине. При продаже машины история остаётся с человеком, а не переходит к новому владельцу вместе с автомобилем.
«Опытный водитель в полисе даёт скидку всем»
Нет. В ограниченном полисе берут наибольший КБМ из списка, то есть самый невыгодный. Класс 13 у одного водителя не перекрывает класс 3 у другого: в цену пойдёт КБМ 1,17.
«В полисе без ограничений КБМ не учитывают»
Учитывают - КБМ собственника автомобиля. Не применяется другой коэффициент - КВС: вместо него работает КО 3,16.
«Класс снижается сразу после ДТП»
Нет. Класс пересчитывают один раз в год, 1 апреля. ДТП в середине периода изменит класс только на ближайшее 1 апреля.
«Новичок начинает с нуля»
Класс 0 - вторая худшая ступень с КБМ 2,94, это надбавка 194%. Новичок получает класс 3 и КБМ 1,17.
«В другой страховой будет другой КБМ»
Нет. Коэффициенты у всех страховщиков одинаковые, а класс определяют по данным АИС ОСАГО. Разной бывает только базовая ставка внутри коридора Банка России.
«После класса 13 скидка растёт дальше»
Класс 13 - предел шкалы с КБМ 0,46. Следующий год без ДТП оставляет водителя в классе 13. Сохранить эту скидку - значит продолжать ездить без аварий по своей вине: одно ДТП переводит в класс 7.
Что посчитать дальше
- Калькулятор ОСАГО Подставьте свой класс и посмотрите коридор цены полиса.
- Ограниченный или открытый полис Когда КБМ собственника и КО 3,16 выгоднее списка водителей.
- ОСАГО после ДТП Сколько стоит полис, когда класс упал.
- ОСАГО с классом 13 Цена полиса при КБМ 0,46.
- ОСАГО для новичка Класс 3, КБМ 1,17 и высокий КВС.
- Как проверить КБМ Подробная статья о проверке класса.
- Как восстановить КБМ Что делать, если класс не совпал.
- Все коэффициенты ОСАГО Таблицы КТ, КБМ, КВС, КО, КМ и КС.
Частые вопросы
Какой КБМ у нового водителя?
Новый водитель получает класс 3 и КБМ 1,17 - это надбавка 17% относительно класса 4, где КБМ равен 1. После года без ДТП по своей вине водитель перейдёт в класс 4 с КБМ 1.
Когда пересчитывают КБМ?
Один раз в год, 1 апреля. В расчёт идут данные АИС ОСАГО за период с 1 апреля прошлого года по 31 марта текущего. ДТП в середине периода изменит класс только на ближайшее 1 апреля.
Где проверить свой КБМ?
В личном кабинете Национальной страховой информационной системы (НСИС) на сайте nsis.ru, вход - через Госуслуги. Калькулятор на этой странице не видит вашу историю: он применяет таблицу переходов к классу, который вы выбрали.
Что будет с КБМ после одного ДТП?
Класс опустится по таблице переходов. С класса 3 одно ДТП по вашей вине переводит в класс 1 с КБМ 2,25, с класса 13 - в класс 7 с КБМ 0,78. Обратно класс поднимается на одну ступень за каждый год без ДТП.
Сколько лет без ДТП нужно, чтобы дойти до класса 13?
От класса 3 - 10 лет без ДТП по своей вине: каждое 1 апреля класс поднимается на одну ступень. На классе 13 КБМ равен 0,46, ниже он не опускается.
Чей КБМ берут, если в полисе несколько водителей?
Наибольший КБМ из списка. Наибольший КВС берут отдельно, и это может быть другой человек. Если у отца класс 13, а у сына класс 3, в расчёт пойдёт КБМ 1,17.
Какой КБМ в полисе без ограничений?
КБМ собственника автомобиля. КВС в таком полисе не применяется, вместо него действует коэффициент ограничения 3,16.
КБМ привязан к машине или к водителю?
К водителю. Класс складывается из ДТП по вине конкретного человека, поэтому при покупке другой машины он остаётся с водителем.
Изменится ли КБМ, если сменить страховую компанию?
Нет. Коэффициенты у всех страховщиков одинаковые, а класс определяют по данным АИС ОСАГО. От выбора страховщика зависит базовая ставка внутри коридора Банка России, а не КБМ.
Что значит класс М?
Класс М - худшая ступень шкалы с КБМ 3,92, это надбавка 292%. Год без ДТП по своей вине переводит в класс 0 с КБМ 2,94, а любое ДТП оставляет класс М.
Источники
- Указание Банка России от 08.12.2021 № 6007-У - шкала КБМ, таблица переходов между классами и порядок применения коэффициентов
- Федеральный закон от 25.04.2002 № 40-ФЗ «Об ОСАГО»
- Национальная страховая информационная система (НСИС) - проверка КБМ в личном кабинете (вход через Госуслуги) и проверка полиса
- Банк России - устанавливает тарифы ОСАГО
Сайт не страховая компания и не агент. Расчёты и информация на сайте справочные и могут содержать неточности: точную цену полиса называет страховщик, официальный класс КБМ показывает НСИС.