Коэффициенты ОСАГО: все таблицы с объяснениями
Тарифный коридор базовых ставок - с 09.12.2025. Коэффициенты КТ сверены с таблицей, которую публикуют страховщики по действующей редакции; КО для неограниченного полиса физлица - 3,16 с 27.01.2025 (указание № 6949-У). Проверено 27.09.2026. Источник: Указание Банка России от 08.12.2021 № 6007-У.
Скачать таблицы в CSV Найти КТ своего города Калькулятор ОСАГО
Цена ОСАГО - это базовая ставка, умноженная на восемь коэффициентов. Коридор ставки и значения всех коэффициентов устанавливает Банк России указанием № 6007-У, и коэффициенты у всех страховщиков одинаковые. Ниже - каждая таблица с объяснением: что учитывает коэффициент, от чего зависит, какие значения бывают, где он применяется и как влияет на цену.
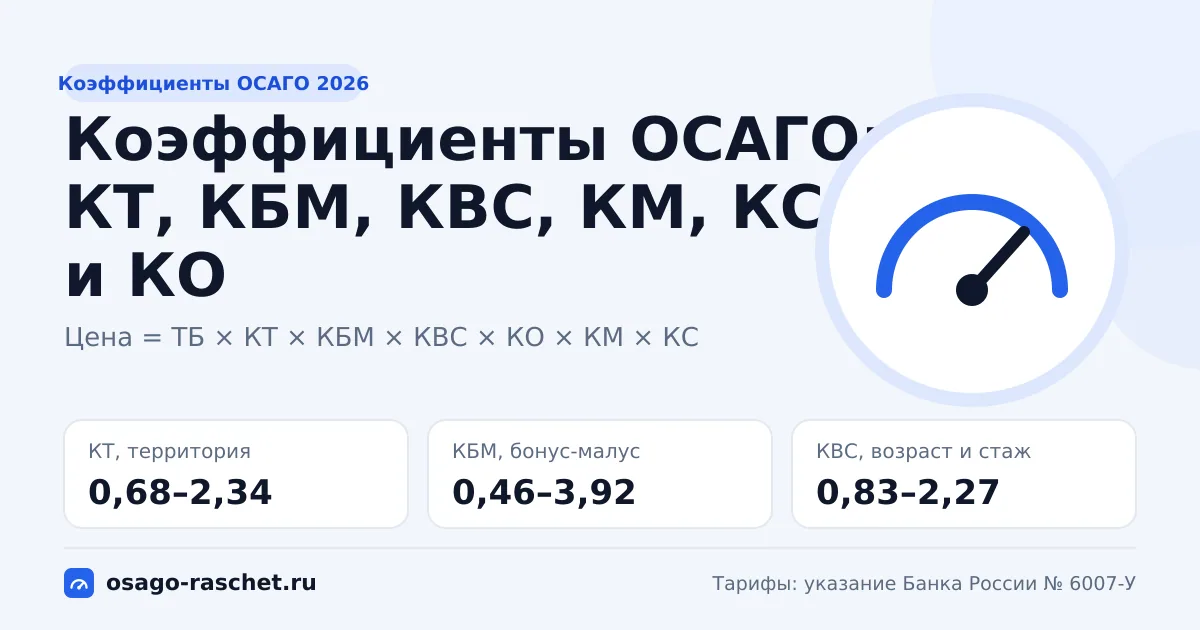
Формула и все множители
Цена полиса ОСАГО равна произведению базовой ставки и восьми коэффициентов. Для гражданина формула выглядит так:
Цена = ТБ × КТ × КБМ × КВС × КО × КМ × КС × КН × КПр
Банк России задаёт коридор базовой ставки (ТБ) и все коэффициенты. Страховщик выбирает только ставку внутри коридора. Поэтому при одинаковых данных о водителях и машине разница в цене у разных страховщиков - это разница в ставке, а не в коэффициентах.
| Множитель | Что учитывает | Значения |
|---|---|---|
| ТБ, базовая ставка | ставку страховщика внутри коридора Банка России | 1 399–8 665 ₽ |
| КТ, территориальный | прописку собственника машины | 0,68–2,34 |
| КБМ, бонус-малус | ДТП по вине водителя в прошлые годы | 0,46–3,92 |
| КВС, возраст и стаж | возраст и стаж водителя | 0,83–2,27 |
| КО, ограничение | список водителей или полис без ограничений | 1 или 3,16 |
| КМ, мощность | мощность двигателя в л.с. | 0,6–1,6 |
| КС, сезонность | период использования машины | 0,5–1 |
| КН, нарушения | грубые нарушения условий страхования | 1 или 1,5 |
| КПр, прицеп | прицеп: у легковой машины гражданина и у мотоцикла | 1 или 1,16 |
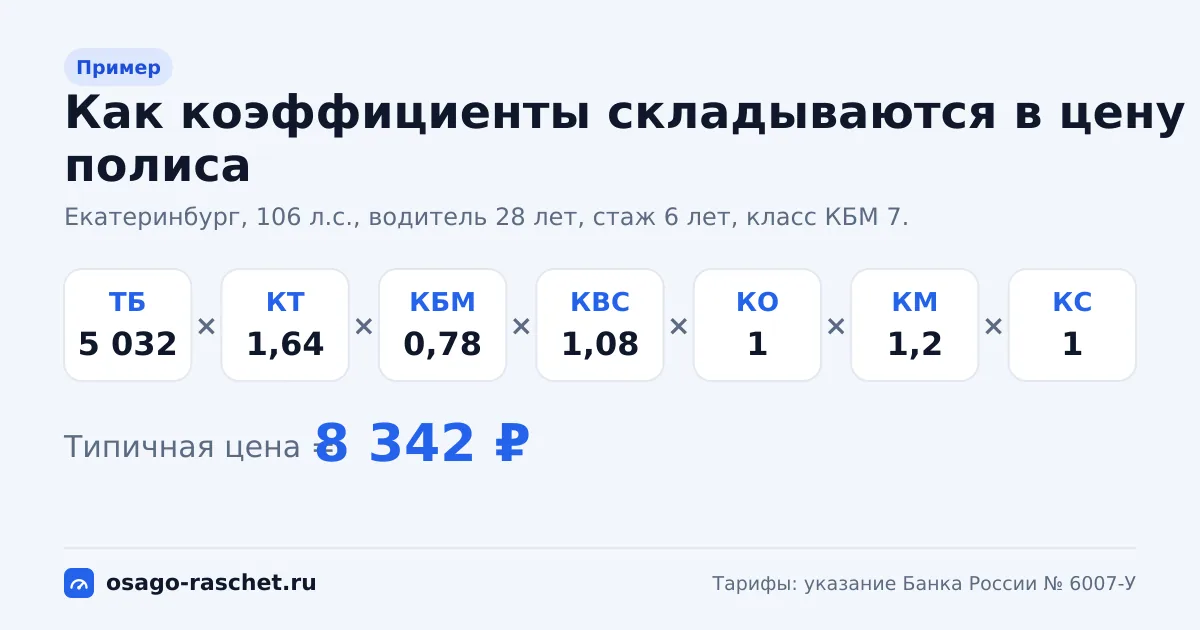
В обычном полисе на год со списком водителей четыре множителя равны 1: КО, КС, КН и КПр у легковой машины гражданина. Цену такого полиса двигают пять чисел - ТБ, КТ, КБМ, КВС и КМ. Пример ниже показывает, как они складываются.
- Прописка собственникаЕкатеринбург, КТ 1,64
- Мощность106 л.с.
- Водитель28 лет, стаж 6 лет, класс 7
ТБ 5 032 × КТ 1,64 × КБМ 0,78 × КВС 1,08 × КМ 1,2 = 8 342 ₽
Минимум и максимум считаются по границам коридора базовой ставки, типичная цена - по его середине.
Какой множитель влияет на цену сильнее всего
Сильнее всего цену меняет КБМ: его максимум больше минимума в 8,5 раза. В таблице - размах каждого множителя для легковой машины гражданина.
| Множитель | Минимум | Максимум | Максимум больше минимума |
|---|---|---|---|
| КБМ | 0,46 | 3,92 | в 8,5 раза |
| ТБ | 1 399 ₽ | 8 665 ₽ | в 6,2 раза |
| КТ | 0,68 | 2,34 | в 3,4 раза |
| КО | 1 | 3,16 | в 3,2 раза |
| КВС | 0,83 | 2,27 | в 2,7 раза |
| КМ | 0,6 | 1,6 | в 2,7 раза |
| КС | 0,5 | 1 | в 2 раза |
| КН | 1 | 1,5 | в 1,5 раза |
Все максимумы сразу в одной цене не сходятся. Потолок не даёт произведению коэффициентов, кроме ТБ и КТ, влиять на цену сильнее, чем в 3 раза, а при КН - сильнее, чем в 5 раз.
Потолок цены
Премия не может быть больше 3 × (ТБ × КТ). Если применяется коэффициент нарушений, потолок - 5 × (ТБ × КТ). Как это работает на примерах, разобрано в методике расчёта.
Базовая ставка (ТБ)
Базовая ставка (ТБ) - стартовая сумма в рублях за год, которую умножают на все коэффициенты. Для легковой машины гражданина Банк России разрешает ставку от 1 399 ₽ до 8 665 ₽.
- Кто устанавливает. Банк России задаёт коридор, страховщик сам выбирает ставку внутри него.
- От чего зависит. От категории машины и цели использования: у легковой машины гражданина, такси и мотоцикла - свои коридоры.
- Где применяется. В каждом расчёте. От ставки зависит и потолок цены: 3 × (ТБ × КТ).
- Пример. Если все коэффициенты равны 1, полис стоит ровно столько, сколько ставка. Поэтому ставку удобно понимать как цену полиса для условного водителя без скидок и надбавок.
- Подробнее. Тарифный коридор и выбор ставки.
| Категория | Минимум, ₽ | Середина, ₽ | Максимум, ₽ |
|---|---|---|---|
| Легковые B, BE - граждане | 1 399 | 5 032 | 8 665 |
| Легковые B, BE - такси | 1 267 | 9 693 | 18 119 |
| Мотоциклы и мопеды A, M | 155 | 2 208 | 4 260 |
Калькулятор считает минимум по нижней границе коридора, максимум - по верхней, а типичную цену - по середине. Для легковой машины гражданина середина равна 5 032 ₽, для такси - 9 693 ₽, для мотоцикла - 2 208 ₽.
Территориальный коэффициент (КТ)
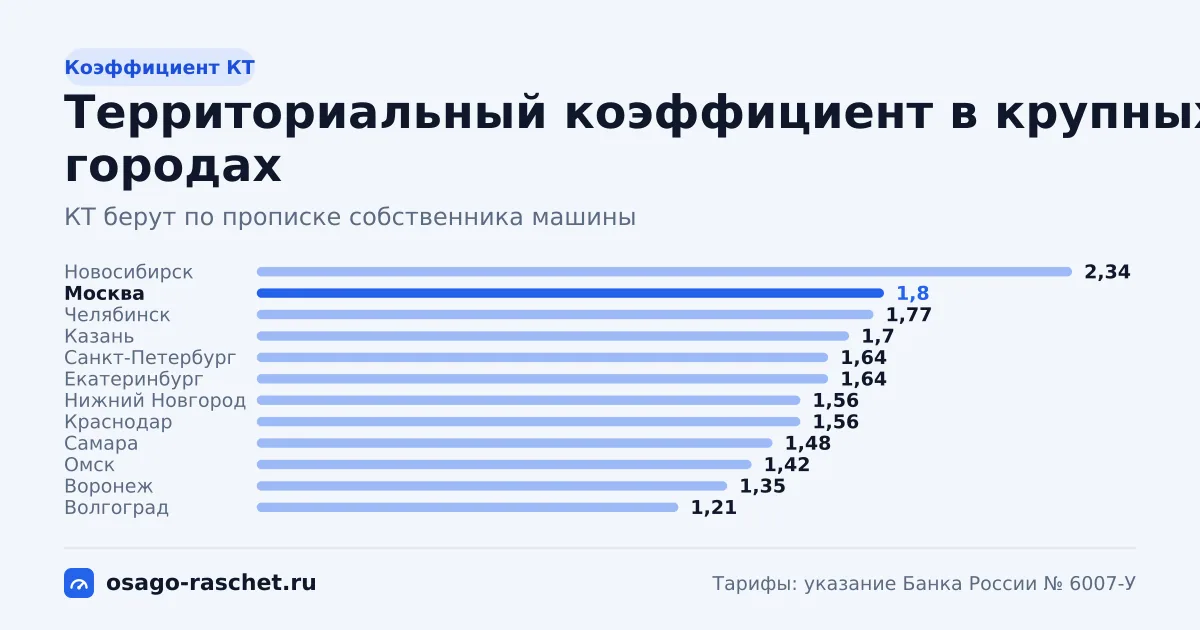
Территориальный коэффициент (КТ) учитывает, где зарегистрирован собственник машины. В таблице 361 строка, значения - от 0,68 до 2,34.
- От чего зависит. Для гражданина - от места регистрации (прописки) собственника. Прописка водителя и место, где стоит машина, на КТ не влияют.
- Значения. У 275 городов свой КТ. Для остальных населённых пунктов региона действует строка «Прочие города и населённые пункты».
- Где применяется. В каждом полисе. КТ входит и в потолок цены: 3 × (ТБ × КТ).
- Пример. Москва - 1,8, Санкт-Петербург - 1,64, Екатеринбург - 1,64, Новосибирск - 2,34. Выше Москвы КТ только у 3 территорий: Новосибирск - 2,34, Малгобек - 1,88, Бердск - 1,86.
- Подробнее. Таблица КТ с поиском ниже, статья о КТ, страницы городов: Москва, Санкт-Петербург, Новосибирск.
Разница между городами заметная. Одна и та же машина мощностью 123 л.с. с одним водителем 35 лет (стаж 10 лет, класс 3) в разных местах стоит так:
| Прописка собственника | КТ | Минимум | Типично | Максимум |
|---|---|---|---|---|
| Москва | 1,8 | 3 877 ₽ | 13 946 ₽ | 24 015 ₽ |
| Санкт-Петербург | 1,64 | 3 533 ₽ | 12 707 ₽ | 21 880 ₽ |
| Новосибирск | 2,34 | 5 041 ₽ | 18 130 ₽ | 31 220 ₽ |
| Екатеринбург | 1,64 | 3 533 ₽ | 12 707 ₽ | 21 880 ₽ |
| Казань | 1,7 | 3 662 ₽ | 13 171 ₽ | 22 681 ₽ |
| Краснодар | 1,56 | 3 360 ₽ | 12 087 ₽ | 20 813 ₽ |
| Забайкальский край (прочие населённые пункты) | 0,68 | 1 465 ₽ | 5 269 ₽ | 9 072 ₽ |
Цена полиса пропорциональна КТ: при КТ 2,34 полис дороже, чем при КТ 0,68, в 3,4 раза. Самый низкий КТ в таблице - 0,68: Забайкальский край (прочие населённые пункты), Донецкая Народная Республика, Луганская Народная Республика, Херсонская область, Запорожская область. Полис с КТ одного города действует по всей России: поездка в другой регион цену не меняет.
Коэффициент бонус-малус (КБМ)
Коэффициент бонус-малус (КБМ) снижает цену за годы без аварий и повышает после ДТП по вине водителя. Шкала состоит из 15 классов: от класса 13 с КБМ 0,46 до класса М с КБМ 3,92.
- От чего зависит. От страховой истории водителя: сколько ДТП по его вине было за год.
- Где хранится. Класс водителя хранится в автоматизированной информационной системе ОСАГО (АИС ОСАГО). Проверить его можно бесплатно в личном кабинете Национальной страховой информационной системы (НСИС), вход через Госуслуги.
- Когда меняется. Раз в год, 1 апреля, по данным АИС ОСАГО за период с 1 апреля прошлого года по 31 марта.
- Где применяется. В каждом полисе. В полисе со списком берут наибольший КБМ среди вписанных водителей, в полисе без ограничений - КБМ собственника.
- Пример. Новичок получает класс 3 (КБМ 1,17). Год без ДТП переводит его в класс 4 (КБМ 1), одно ДТП по его вине - в класс 1 (КБМ 2,25).
- Подробнее. Калькулятор КБМ, что такое КБМ и классы, как проверить КБМ.
В таблице ниже для каждого класса указан коэффициент, скидка или надбавка к цене при КБМ 1 (класс 4) и класс на следующий год - в зависимости от числа ДТП по вашей вине.
| Класс | КБМ | К цене при КБМ 1 | Класс через год при числе ДТП по вашей вине | ||||
|---|---|---|---|---|---|---|---|
| 0 | 1 | 2 | 3 | 4+ | |||
| М | 3,92 | +292% | 0 | М | М | М | М |
| 0 | 2,94 | +194% | 1 | М | М | М | М |
| 1 | 2,25 | +125% | 2 | М | М | М | М |
| 2 | 1,76 | +76% | 3 | 1 | М | М | М |
| 3 | 1,17 | +17% | 4 | 1 | М | М | М |
| 4 | 1 | 0 | 5 | 2 | 1 | М | М |
| 5 | 0,91 | −9% | 6 | 3 | 1 | М | М |
| 6 | 0,83 | −17% | 7 | 4 | 2 | М | М |
| 7 | 0,78 | −22% | 8 | 4 | 2 | М | М |
| 8 | 0,74 | −26% | 9 | 5 | 2 | М | М |
| 9 | 0,68 | −32% | 10 | 5 | 2 | 1 | М |
| 10 | 0,63 | −37% | 11 | 6 | 3 | 1 | М |
| 11 | 0,57 | −43% | 12 | 6 | 3 | 1 | М |
| 12 | 0,52 | −48% | 13 | 6 | 3 | 1 | М |
| 13 | 0,46 | −54% | 13 | 7 | 3 | 1 | М |
Как читать таблицу: найдите свой класс в первой колонке и число ДТП по вашей вине за год - в правой части. Например, из класса 6 без ДТП вы переходите в класс 7, после одного ДТП - в класс 4, а после двух - в класс 2.
Коэффициент возраста и стажа (КВС)
Коэффициент возраста и стажа (КВС) зависит от возраста водителя и его стажа вождения. Для легковых машин КВС лежит в диапазоне от 0,83 до 2,27.
- От чего зависит. От возраста и стажа в полных годах. Чем старше водитель и больше стаж, тем ниже КВС.
- Где применяется. Только в полисе со списком водителей. Если водителей несколько, берут наибольший КВС - и это может быть не тот человек, у которого наибольший КБМ. В полисе без ограничений КВС не применяют.
- Пример. Водитель 18 лет без стажа - КВС 2,27, 20 лет со стажем 1 год - 1,92, 40 лет со стажем 15 лет - 0,91. При прочих равных полис для водителя 18 лет без стажа дороже, чем для водителя 40 лет со стажем 15 лет, в 2,5 раза.
- Подробнее. статья о возрасте и стаже, расчёты для 18 лет, новичка, водителя без стажа, пенсионера.
КВС для легковых машин
| Возраст | Стаж, лет | |||||||
|---|---|---|---|---|---|---|---|---|
| 0 | 1 | 2 | 3–4 | 5–6 | 7–9 | 10–14 | 15+ | |
| 18–21 | 2,27 | 1,92 | 1,84 | 1,65 | 1,62 | - | - | - |
| 22–24 | 1,88 | 1,72 | 1,71 | 1,13 | 1,1 | 1,09 | - | - |
| 25–29 | 1,72 | 1,6 | 1,54 | 1,09 | 1,08 | 1,07 | 1,02 | - |
| 30–34 | 1,56 | 1,5 | 1,48 | 1,05 | 1,04 | 1,01 | 0,97 | 0,95 |
| 35–39 | 1,54 | 1,47 | 1,46 | 1 | 0,97 | 0,95 | 0,94 | 0,93 |
| 40–49 | 1,5 | 1,44 | 1,43 | 0,96 | 0,95 | 0,94 | 0,93 | 0,91 |
| 50–59 | 1,46 | 1,4 | 1,39 | 0,93 | 0,92 | 0,91 | 0,9 | 0,86 |
| 60+ | 1,43 | 1,36 | 1,35 | 0,91 | 0,9 | 0,89 | 0,88 | 0,83 |
КВС для мотоциклов
Для мотоциклов и мопедов действует отдельная таблица: от 0,76 до 2,27. Возраст водителя мотоцикла в калькуляторе - от 16 лет, легковой машины - от 18 лет.
| Возраст | Стаж, лет | |||||||
|---|---|---|---|---|---|---|---|---|
| 0 | 1 | 2 | 3–4 | 5–6 | 7–9 | 10–14 | 15+ | |
| 16–21 | 2,27 | 2,23 | 2,02 | 1,8 | 1,5 | - | - | - |
| 22–24 | 2,23 | 2,23 | 2,02 | 1,73 | 1,49 | 1,44 | - | - |
| 25–29 | 2,01 | 2,01 | 1,81 | 1,57 | 1,35 | 1,29 | 1,17 | - |
| 30–34 | 1,7 | 1,7 | 1,54 | 1,33 | 1,13 | 1,08 | 1,01 | 0,96 |
| 35–39 | 1,51 | 1,51 | 1,37 | 1,19 | 1,01 | 0,96 | 0,9 | 0,89 |
| 40–49 | 1,43 | 1,43 | 1,3 | 1,12 | 0,95 | 0,91 | 0,85 | 0,84 |
| 50–59 | 1,39 | 1,39 | 1,26 | 1,08 | 0,92 | 0,87 | 0,82 | 0,81 |
| 60+ | 1,15 | 1,12 | 1,01 | 0,91 | 0,86 | 0,81 | 0,79 | 0,76 |
Коэффициент ограничения (КО)
Коэффициент ограничения (КО) равен 1 для полиса со списком водителей и 3,16 для полиса без ограничений у гражданина.
- Что учитывает. Кто может водить машину по полису: только вписанные водители или любой человек с правами.
- Значения. 1 - список водителей; 3,16 - без ограничений. Значение 3,16 действует с 27 января 2025 года (указание Банка России № 6949-У), раньше было 2,32.
- Где применяется. В каждом полисе. В полисе без ограничений КВС не применяют, а КБМ берут по собственнику машины.
- Подробнее. Калькулятор: со списком или без ограничений, статья о выборе полиса.
Какой вариант дешевле, решает сравнение двух произведений. Полис со списком считают по произведению наибольшего КБМ и наибольшего КВС среди вписанных водителей. Полис без ограничений - по произведению КБМ собственника и КО 3,16. Дешевле тот вариант, где произведение меньше. Потолок 3 × (ТБ × КТ) может срезать оба варианта.
Пример: собственник 45 лет с классом 10 (КБМ 0,63) и сын 19 лет без стажа (КВС 2,27, класс 3 - КБМ 1,17). Со списком: 1,17 × 2,27 = 2,66. Без ограничений: 0,63 × 3,16 = 1,99. Полис без ограничений здесь дешевле, хотя 2,66 меньше 3,16: сравнивать нужно полные произведения, а не КВС с КО. Цены для этого примера - в методике расчёта.
Коэффициент мощности (КМ)
Коэффициент мощности (КМ) растёт вместе с мощностью двигателя. У легковых машин 6 ступеней, КМ - от 0,6 до 1,6.
- От чего зависит. От мощности в лошадиных силах из СТС или ПТС/ЭПТС. Если мощность указана в киловаттах, л.с. = кВт ÷ 0,7355.
- Где применяется. В каждом полисе легковой машины, такси и мотоцикла. У мотоциклов своя шкала: от 1 до 1,66.
- Пример. 150 л.с. - КМ 1,4, 151 л.с. - КМ 1,6: одна лошадиная сила на границе ступени добавляет к цене 14,3%. В киловаттах граница такая же: 110 кВт - это 149,56 л.с. (КМ 1,4), 111 кВт - 150,92 л.с. (КМ 1,6).
- Подробнее. Перевод кВт в л.с. и КМ, 121–150 л.с., свыше 150 л.с..
КМ для легковых машин
| Мощность | КМ |
|---|---|
| до 50 л.с. включительно | 0,6 |
| свыше 50 до 70 л.с. включительно | 1 |
| свыше 70 до 100 л.с. включительно | 1,1 |
| свыше 100 до 120 л.с. включительно | 1,2 |
| свыше 120 до 150 л.с. включительно | 1,4 |
| свыше 150 л.с. | 1,6 |
КМ для мотоциклов
| Мощность | КМ |
|---|---|
| до 50 л.с. включительно | 1 |
| свыше 50 до 60 л.с. включительно | 1,11 |
| свыше 60 до 70 л.с. включительно | 1,22 |
| свыше 70 до 80 л.с. включительно | 1,36 |
| свыше 80 до 90 л.с. включительно | 1,5 |
| свыше 90 л.с. | 1,66 |
Коэффициент сезонности (КС)
Коэффициент сезонности (КС) снижает цену, если машиной пользуются не весь год: от 0,5 за 3 месяца до 1 за 10–12 месяцев.
- Что учитывает. Период использования, указанный в полисе. Ездить можно только в эти месяцы.
- Где применяется. В полисе с периодом использования меньше года. Полис на 10, 11 и 12 месяцев стоит одинаково: КС = 1.
- Риски. Езда вне периода использования - штраф 500 ₽ по ч. 1 ст. 12.37 Кодекса об административных правонарушениях (КоАП РФ). Если ДТП случилось вне периода, страховщик вправе потребовать выплаченную сумму с виновника (регресс).
- Пример. Полис на 6 месяцев - КС 0,7: цена на 30% ниже годовой.
- Подробнее. Калькулятор сезонного полиса, статья о сезонном полисе.
| Период использования, месяцев | КС | К цене полиса на год |
|---|---|---|
| 3 | 0,5 | −50% |
| 4 | 0,6 | −40% |
| 5 | 0,65 | −35% |
| 6 | 0,7 | −30% |
| 7 | 0,8 | −20% |
| 8 | 0,9 | −10% |
| 9 | 0,95 | −5% |
| 10 | 1 | 0 |
| 11 | 1 | 0 |
| 12 | 1 | 0 |
Коэффициент прицепа (КПр)
Коэффициент прицепа (КПр) у легковой машины гражданина равен 1: прицеп не меняет цену, но отметка о прицепе в полисе нужна. У мотоцикла с прицепом КПр = 1,16.
- Что учитывает. Использование машины с прицепом.
- Значения. 1 - легковая машина гражданина с прицепом; 1,16 - мотоцикл с прицепом. Без прицепа КПр = 1.
- Пример. Мотоцикл 95 л.с., Москва, водитель 35 лет со стажем 10 лет, класс 3: без прицепа типичная цена 6 947 ₽, с прицепом - 8 059 ₽.
- Подробнее. Расчёт с прицепом, статья об ОСАГО с прицепом.
Коэффициент нарушений (КН)
Коэффициент нарушений (КН) равен 1,5 при грубых нарушениях условий страхования, которые перечисляет закон об ОСАГО. В остальных случаях КН = 1.
- Что меняет. Увеличивает цену в 1,5 раза, а потолок поднимает с 3 × (ТБ × КТ) до 5 × (ТБ × КТ).
- Где применяется. Только при нарушениях. Калькулятор по умолчанию ставит КН = 1; включить его можно в разделе «Дополнительно».
- Подробнее. Что такое КН, потолок цены.
Таблица КТ по регионам и городам
Таблица КТ содержит 361 строку для 90 регионов. Найдите город прописки собственника по названию города или региона.
- строк в таблице КТ
- 361
- городов со своим КТ
- 275
- диапазон КТ
- 0,68–2,34
- КТ Москвы
- 1,8
Если города нет в таблице, для него действует строка «Прочие города и населённые пункты» его региона. Если у региона одна строка, КТ одинаковый для всей территории.
Скачать таблицы
Основные таблицы можно скачать одним файлом CSV. Внутри - таблицы КТ, КБМ, КС, а также КВС и КМ для легковых машин. В файле три колонки: название таблицы, ключ (класс, мощность, число месяцев или территория) и значение. Разделитель - запятая, дробная часть отделена точкой.
Значения совпадают с тем, что считает калькулятор. Дата сверки - 27.09.2026. Если значение в файле расходится с официальным документом, напишите на info@osago-raschet.ru.
Частые вопросы
Какие коэффициенты влияют на цену ОСАГО?
На цену влияют базовая ставка и восемь коэффициентов: КТ, КБМ, КВС, КО, КМ, КС, КН и КПр. Коридор ставки и значения коэффициентов устанавливает Банк России указанием № 6007-У. Страховщик выбирает только базовую ставку внутри коридора.
Коэффициенты одинаковые во всех страховых компаниях?
Да, коэффициенты у всех страховщиков одинаковые. Различается только базовая ставка: каждая компания выбирает её внутри коридора Банка России. Для легковой машины гражданина коридор - 1 399–8 665 ₽ в год.
По какому адресу берут территориальный коэффициент?
КТ берут по месту регистрации (прописке) собственника машины - не водителя и не места, где машина стоит. Значения КТ в таблице - от 0,68 до 2,34. Полис действует по всей России, поездки в другие регионы цену не меняют.
Какой КБМ у начинающего водителя?
Новичок получает класс 3 и КБМ 1,17. Каждый год без ДТП по его вине поднимает класс на ступень, вплоть до класса 13 с КБМ 0,46. Класс пересчитывают 1 апреля по данным АИС ОСАГО.
Почему в полисе без ограничений нет КВС?
Полис без ограничения списка водителей не применяет КВС: возраст и стаж водителей на цену не влияют. Вместо этого действует КО 3,16, а КБМ берут по собственнику машины.
Какой коэффициент мощности у машины на 150 л.с.?
Для мощности свыше 120 до 150 л.с. включительно КМ равен 1,4. С 151 л.с. начинается следующая ступень - КМ 1,6. Мощность берут из СТС или ПТС в лошадиных силах.
Может ли цена ОСАГО расти без предела?
Нет. Премия не может быть больше 3 × (ТБ × КТ), а при коэффициенте нарушений - 5 × (ТБ × КТ). Потолок срабатывает, когда произведение остальных коэффициентов больше 3 (с КН - больше 5).
Где скачать таблицы коэффициентов?
На этой странице есть файл CSV: в нём таблицы КТ, КБМ, КС, а также КВС и КМ для легковых машин. Дата сверки таблиц - 27.09.2026.
Источники
- Указание Банка России от 08.12.2021 № 6007-У - коридор базовой ставки и все коэффициенты
- Банк России - устанавливает тарифы ОСАГО
- Федеральный закон от 25.04.2002 № 40-ФЗ «Об ОСАГО»
- Национальная страховая информационная система (НСИС) - проверка класса КБМ и полиса
Сайт не страховая компания и не агент. Расчёты и информация на сайте справочные и могут содержать неточности: точную цену полиса называет страховщик.