Сезонный полис ОСАГО
3 месяца - КС 0,5, 6 месяцев - 0,7, 9 месяцев - 0,95, 10 и больше - 1. Таблица КС - указание Банка России № 6007-У, проверено 27.09.2026.
Типичная цена 9 762 ₽, от 2 714 ₽ до 16 811 ₽
Типичная цена полиса
9 762 ₽
Это расчёт osago-raschet.ru по тарифам Банка России. Перед покупкой перепроверьте цену у страховщика: он выбирает базовую ставку внутри коридора и берёт ваш КБМ из АИС ОСАГО. Свой класс можно проверить в НСИС. Как мы считаем
Из чего складывается цена
Сильнее всего на цену влияет КТ. КТ 1,8 считается по прописке собственника, а не по городу, где стоит машина.
Без ограничений - 27 173 ₽, дороже на 17 411 ₽.
Сезонный полис ОСАГО стоит от 50% цены годового: коэффициент сезонности (КС) на 3 месяца равен 0,5, на 6 месяцев - 0,7. Такой полис подходит машинам, которые ездят только часть года: дачным автомобилям, мотоциклам, машинам, которые зимой стоят в гараже. За экономию платят правилом: вне указанного периода ездить нельзя, иначе штраф и риск регресса. Ниже - таблица КС, экономия в рублях по каждому сроку и случаи, когда сезонный полис почти ничего не экономит.
- КС на 3 месяца
- 0,5
- КС на 6 месяцев
- 0,7
- экономия на 6 месяцах, типичный водитель
- 4 184 ₽
- штраф за езду вне периода
- 500 ₽
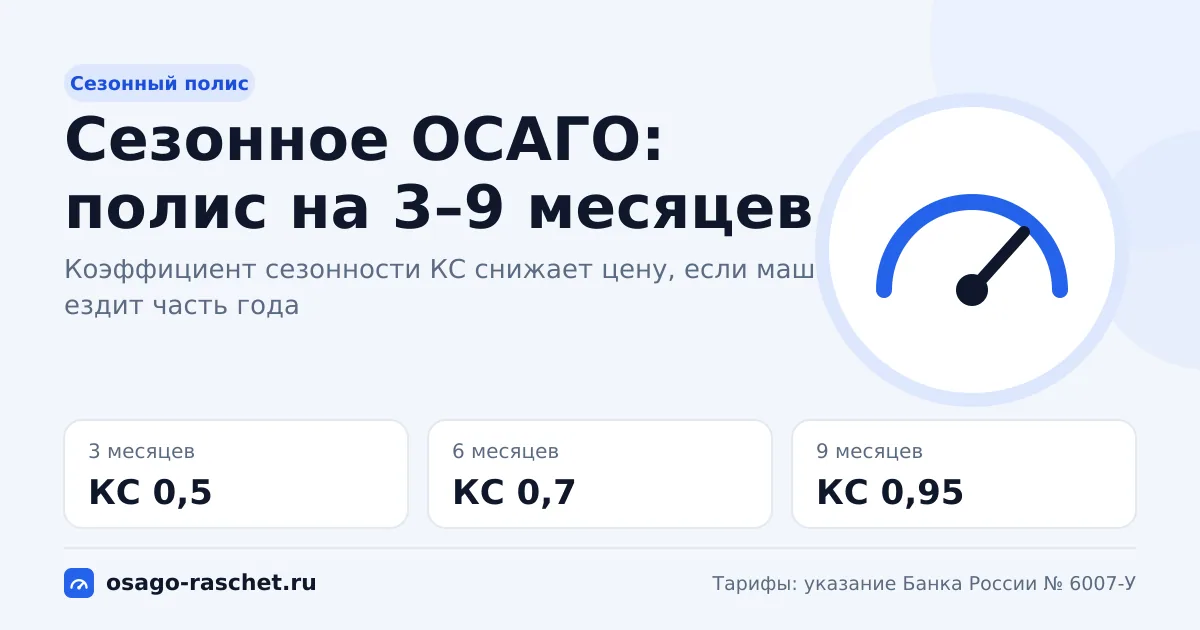
Что такое сезонный полис и коэффициент КС
Сезонный полис - это полис ОСАГО, в котором указан период использования машины: например, с мая по октябрь. Цену такого полиса снижает коэффициент сезонности (КС). Банк России устанавливает таблицу КС в указании № 6007-У, и она одинакова у всех страховщиков.
КС умножает цену вместе с остальными коэффициентами: базовой ставкой (ТБ), территориальным коэффициентом (КТ), коэффициентом бонус-малус (КБМ), коэффициентом возраста и стажа (КВС), коэффициентом ограничения (КО) и коэффициентом мощности (КМ). Остальные множители от срока не зависят: класс КБМ, возраст и мощность считаются так же, как в годовом полисе.
КС применяется и к полису со списком водителей, и к полису без ограничений. Открытый полис с КБМ собственника класса 10 в Москве на машине 123 л.с. стоит 25 245 ₽ за год и 17 671 ₽ на 6 месяцев по типичной ставке.
Таблица КС: от 3 до 12 месяцев
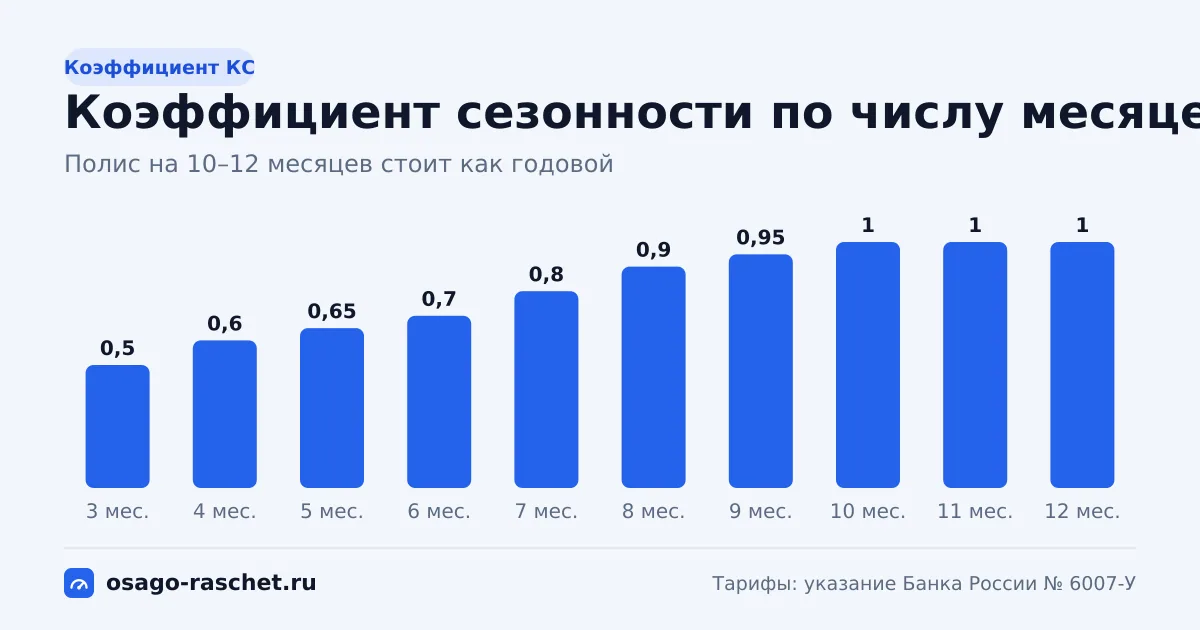
В таблице - коэффициент для каждого срока и доля от цены годового полиса. Минимальный срок - 3 месяца: для более короткого периода значения в таблице нет.
| Период использования | КС | Доля годовой цены | Экономия к году |
|---|---|---|---|
| 3 месяца | 0,5 | 50% | 50% |
| 4 месяца | 0,6 | 60% | 40% |
| 5 месяцев | 0,65 | 65% | 35% |
| 6 месяцев | 0,7 | 70% | 30% |
| 7 месяцев | 0,8 | 80% | 20% |
| 8 месяцев | 0,9 | 90% | 10% |
| 9 месяцев | 0,95 | 95% | 5% |
| 10 месяцев | 1 | 100% | - |
| 11 месяцев | 1 | 100% | - |
| 12 месяцев | 1 | 100% | - |
Главное из таблицы: сильнее всего экономят короткие сроки. Полис на 3 месяца стоит половину годового, на 6 месяцев - 70%. А после 9 месяцев экономия почти исчезает: 9 месяцев - 95% цены, 10–12 месяцев - полная цена.
Сколько экономит сезонный полис в рублях
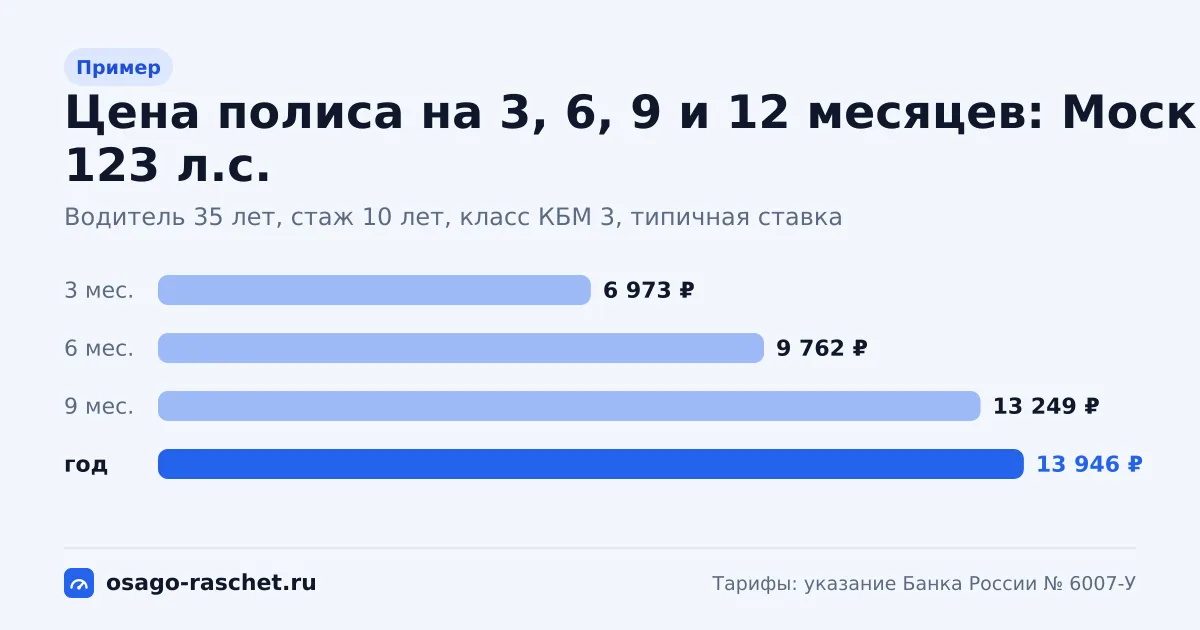
Для типичного водителя в Москве сезонный полис экономит от 697 ₽ до 6 973 ₽ в год. Считаем того же водителя, что в калькуляторе на старте: 35 лет, стаж 10 лет, класс 3, собственник прописан в Москве (КТ 1,8), машина 123 л.с. Годовой полис по типичной ставке - 13 946 ₽.
| Срок | КС | Типично | Экономия к году | Месяц сверху | Коридор |
|---|---|---|---|---|---|
| 3 месяца | 0,5 | 6 973 ₽ | 6 973 ₽ | - | 1 939–12 008 ₽ |
| 4 месяца | 0,6 | 8 368 ₽ | 5 578 ₽ | +1 395 ₽ | 2 326–14 409 ₽ |
| 5 месяцев | 0,65 | 9 065 ₽ | 4 881 ₽ | +697 ₽ | 2 520–15 610 ₽ |
| 6 месяцев | 0,7 | 9 762 ₽ | 4 184 ₽ | +697 ₽ | 2 714–16 811 ₽ |
| 7 месяцев | 0,8 | 11 157 ₽ | 2 789 ₽ | +1 395 ₽ | 3 102–19 212 ₽ |
| 8 месяцев | 0,9 | 12 552 ₽ | 1 394 ₽ | +1 395 ₽ | 3 490–21 614 ₽ |
| 9 месяцев | 0,95 | 13 249 ₽ | 697 ₽ | +697 ₽ | 3 683–22 814 ₽ |
| 10 месяцев | 1 | 13 946 ₽ | - | +697 ₽ | 3 877–24 015 ₽ |
| 11 месяцев | 1 | 13 946 ₽ | - | 0 ₽ | 3 877–24 015 ₽ |
| 12 месяцев | 1 | 13 946 ₽ | - | 0 ₽ | 3 877–24 015 ₽ |
Что видно из цифр
- Каждый месяц после минимального срока стоит от 697 до 1 395 ₽: КС растёт неравномерно, шагами по 0,05 и 0,1.
- 11-й и 12-й месяцы ничего не добавляют к цене: полис на 10 месяцев уже стоит как годовой.
- Переход с 5 на 6 месяцев стоит 697 ₽, а с 6 на 7 - 1 395 ₽. Месяц запаса на одних сроках обходится в 2 раза дешевле, чем на других.
- У других водителей рубли другие, а доли те же: полис на 6 месяцев - 70% годовой цены, пока цена не упирается в потолок.
Как посчитать сезонный полис вручную
Если цена не упирается в потолок, сезонный полис - это годовая цена × КС. Для водителя из таблицы: 13 946 ₽ × 0,7 = 9 762 ₽ на 6 месяцев. Точно так же пересчитываются минимум и максимум коридора: 3 877 ₽ × 0,7 = 2 714 ₽ и 24 015 ₽ × 0,7 = 16 811 ₽.
Разница между страховщиками при этом сохраняется: каждый выбирает свою базовую ставку внутри коридора Банка России, а КС у всех одинаковый. Поэтому сезонный полис у разных страховщиков дешевле годового в одну и ту же долю, а в рублях - по-разному.
Типичные сезоны
| Сезон | Месяцев | КС | Цена | Экономия к году |
|---|---|---|---|---|
| Лето: июнь - август | 3 | 0,5 | 6 973 ₽ | 6 973 ₽ |
| Дача: май - сентябрь | 5 | 0,65 | 9 065 ₽ | 4 881 ₽ |
| Мотосезон: апрель - октябрь | 7 | 0,8 | 11 157 ₽ | 2 789 ₽ |
| Без зимы: март - ноябрь | 9 | 0,95 | 13 249 ₽ | 697 ₽ |
| Весь год, кроме одного месяца | 11 | 1 | 13 946 ₽ | нет |
Посчитать свой срок Период использования - в блоке «Дополнительно»
Когда сезонный полис почти не экономит: потолок цены
Премия ОСАГО не может быть больше 3 × (ТБ × КТ). Если годовая цена упирается в этот потолок, КС уменьшает не итоговую цену, а произведение коэффициентов - и оно может остаться выше потолка. Тогда сезонный полис стоит столько же, сколько годовой, или экономит меньше, чем обещает КС.
Водитель с классом М
Возьмём ту же машину и того же водителя, но с классом М (КБМ 3,92). Годовой полис упирается в потолок: 27 173 ₽ вместо 46 726 ₽ по произведению коэффициентов. Экономию даёт только срок 3 месяца: на 4–12 месяцев цена одна - 27 173 ₽.
| Срок | Класс 3 | Класс М |
|---|---|---|
| 3 месяца | 6 973 ₽ | 23 363 ₽ |
| 4 месяца | 8 368 ₽ | 27 173 ₽ · потолок |
| 5 месяцев | 9 065 ₽ | 27 173 ₽ · потолок |
| 6 месяцев | 9 762 ₽ | 27 173 ₽ · потолок |
| 7 месяцев | 11 157 ₽ | 27 173 ₽ · потолок |
| 8 месяцев | 12 552 ₽ | 27 173 ₽ · потолок |
| 9 месяцев | 13 249 ₽ | 27 173 ₽ · потолок |
| 10 месяцев | 13 946 ₽ | 27 173 ₽ · потолок |
| 11 месяцев | 13 946 ₽ | 27 173 ₽ · потолок |
| 12 месяцев | 13 946 ₽ | 27 173 ₽ · потолок |
Молодой водитель на мощной машине
У водителя 19 лет со стажем 1 год и классом 3 на машине 150 л.с. в Москве годовой полис упирается в потолок - 27 173 ₽. Полис на 6 месяцев - 19 940 ₽: экономия 27%, а не 30%, как обещает КС. Часть скидки ушла на то, что годовая цена уже была срезана потолком.
Калькулятор выше учитывает потолок и пишет, когда он сработал. Сравните в нём годовой и сезонный вариант именно для своих водителей: доля из таблицы КС верна только для цен ниже потолка.
Кому подходит сезонный полис
Сезонный полис выгоден, когда машина стоит несколько месяцев подряд и за руль в это время никто не садится. Три типичных случая - дача, мотоцикл и машина, которая зимует в гараже.
Дачники
Машина ездит на дачу с весны до осени, а зимой стоит. Полис на 6 месяцев покрывает сезон и стоит 70% годового. КТ при этом считают по прописке собственника, а не по адресу дачи: дача в другой области на коэффициент не влияет. Если на дачу ездите с прицепом, коэффициент прицепа (КПр) для легковой машины физлица - 1, цена не меняется, но отметка о прицепе в полисе нужна.
- Прописка собственникаМосковская область, КТ 1,56
- Мощность106 л.с.
- Водитель58 лет, стаж 30 лет, класс 10
- Период использования6 мес.
ТБ 5 032 × КТ 1,56 × КБМ 0,63 × КВС 0,86 × КМ 1,2 × КС 0,7 = 3 573 ₽
Годовой полис для того же водителя - 5 104 ₽ по типичной ставке. Экономия - 1 531 ₽.
Мотоциклисты
Мотоцикл обычно ездит в тёплые месяцы, поэтому сезонный полис для него - частый выбор. У мотоцикла свой коридор базовой ставки - 155–4 260 ₽ - и своя шкала КМ: от 1 до 1,66. КС тот же, что у легковых машин. С прицепом у мотоцикла КПр - 1,16: цена вырастет на 16%.
- Прописка собственникаМосква, КТ 1,8
- Мощность70 л.с.
- Водитель40 лет, стаж 15 лет, класс 8
- Период использования5 мес.
ТБ 2 208 × КТ 1,8 × КБМ 0,74 × КВС 0,84 × КМ 1,22 × КС 0,65 = 1 959 ₽
Годовой полис - 3 014 ₽ по типичной ставке. Экономия - 1 055 ₽.
Машины, которые зимой стоят
Если машина с ноября по март стоит в гараже, полис на 7 месяцев стоит 80% годового. Для типичного водителя из таблицы выше это 11 157 ₽ вместо 13 946 ₽. Главное условие - в «зимние» месяцы машина действительно не выезжает: даже одна поездка вне периода - нарушение.
- Прописка собственникаНовосибирск, КТ 2,34
- Мощность110 л.с.
- Водитель45 лет, стаж 20 лет, класс 8
- Период использования7 мес.
ТБ 5 032 × КТ 2,34 × КБМ 0,74 × КВС 0,91 × КМ 1,2 × КС 0,8 = 7 612 ₽
Годовой полис - 9 515 ₽ по типичной ставке. Экономия - 1 903 ₽.
В городах с высоким КТ экономия в рублях больше: КС уменьшает всю цену, а она выше там, где выше КТ. В Новосибирске КТ 2,34 - это выше, чем в Москве (1,8).
Вторая машина в семье
Если в семье две машины, а зимой ездят на одной, вторую можно страховать только на тёплый сезон. Для типичного водителя из таблицы выше полис на 5 месяцев экономит 4 881 ₽ в год. Водителей во втором полисе считают отдельно: наибольший КБМ и наибольший КВС берут по его собственному списку.
Плюсы и минусы сезонного полиса
| Плюсы | Минусы |
|---|---|
| Цена ниже годовой на 5–50% при сроке от 9 до 3 месяцев | Вне периода ездить нельзя: штраф 500 ₽ и регресс после ДТП |
| В период использования полис работает так же, как годовой: лимиты выплат по закону об ОСАГО те же | Лишние месяцы добавляет страховщик - полис придётся менять |
| КС одинаковый у всех страховщиков и сочетается с любыми другими коэффициентами | При потолке цены экономия меньше или её нет |
Кому сезонный полис не подходит
- Машина нужна круглый год, пусть и редко: поездки зимой по выходным тоже требуют периода использования.
- Период получается 10 месяцев и больше: КС = 1, экономии нет.
- Цена упирается в потолок: сначала проверьте в калькуляторе, есть ли выгода вообще.
Как выбрать число месяцев
- Отметьте реальный сезонПосчитайте месяцы, когда машина выезжает хотя бы раз. Даже одна поездка должна попадать в период использования, указанный в полисе.
- Добавьте запасРанняя весна или поздняя осень бывают неожиданными. Месяц запаса стоит от 697 до 1 395 ₽ для типичного водителя из таблицы - сравните с последствиями поездки вне периода.
- Сравните с годовымЕсли выходит 9 месяцев, экономия - всего 5%. На 10–12 месяцев экономии нет вовсе.
- Проверьте потолокПосчитайте оба варианта в калькуляторе выше: при классе М или у молодого водителя на мощной машине разница может оказаться меньше ожидаемой.
Что будет за езду вне периода использования
Вне периода, указанного в полисе, машиной пользоваться нельзя. Нарушение грозит двумя последствиями: штрафом и регрессом после ДТП.
Штраф 500 ₽
Езда в период, не предусмотренный полисом, - штраф 500 ₽ по части 1 статьи 12.37 КоАП РФ. По примечанию к статье 12.37 (закон от 23.03.2026 № 75-ФЗ) за повторные выявления в течение 24 часов после первого не штрафуют: не больше одного штрафа в сутки.
Если закончился не период использования, а сам полис, это уже езда без ОСАГО: 800 ₽ по части 2 статьи 12.37, а за повторное нарушение - от 3 000 до 5 000 ₽ по части 3.
Регресс после ДТП
Если водитель стал виновником ДТП вне периода использования, страховщик рассчитается с потерпевшими, но вправе потребовать выплаченную сумму с виновника. Это регресс по статье 14 закона об ОСАГО. Лимит выплаты по одному ДТП - 400 000 ₽ за вред имуществу каждого потерпевшего и 500 000 ₽ за вред жизни и здоровью каждого потерпевшего, поэтому сумма регресса может в разы превысить всю экономию на сезонном полисе.
Сэкономили на месяцах - не ездите вне сезона
Экономия на сезонном полисе - несколько тысяч рублей, а регресс может измеряться сотнями тысяч. Если машина понадобилась вне периода, сначала добавьте месяцы в полис.
Как добавить месяцы к сезонному полису
Период использования меняет страховщик: он вносит изменения в полис. Делать это нужно до поездки вне указанного периода.
- Решите, сколько месяцев добавитьПосчитайте в калькуляторе цену на новый срок. Для ориентира сравните её с ценой на старый срок.
- Обратитесь к страховщикуЧерез сайт, приложение или офис своего страховщика попросите изменить период использования.
- Внесите доплатуСумму называет страховщик.
- Проверьте полисУбедитесь, что в полисе указан новый период, и только потом выезжайте.
Частые ошибки с сезонным полисом
- Взять 10 или 11 месяцев «на всякий случай». КС на этих сроках - 1, полис стоит как годовой. Если машина нужна почти весь год, честнее оформить обычный полис.
- Забыть про даты периода. Поездка в первый тёплый день до начала периода - это уже езда вне периода: штраф 500 ₽, а при ДТП - регресс.
- Рассчитывать на полную скидку при потолке. У водителя с классом М или у молодого водителя на мощной машине сезонный полис экономит меньше, чем обещает КС, или не экономит вовсе.
- Считать КТ по месту дачи. КТ зависит от прописки собственника, а не от того, где ездит машина. Полис при этом действует по всей России.
- Путать период использования и срок полиса. Езда вне периода - 500 ₽ по ч. 1 ст. 12.37, езда с закончившимся полисом - уже 800 ₽ по ч. 2 той же статьи.
Как оформить сезонный полис
Сезонный полис оформляют так же, как годовой, только указывают период использования. Электронный полис (е-ОСАГО) оформляют на сайте страховщика или через агрегатор, и он равнозначен бумажному.
- Документы: паспорт страхователя (и собственника, если это разные люди), СТС или ПТС/ЭПТС, водительские удостоверения всех, кого вписываете в полис.
- Диагностическая карта для оформления ОСАГО не нужна с августа 2021 года - для легковых машин в личном пользовании.
- Проверка полиса: бесплатно на сайте НСИС по госномеру, VIN или номеру полиса.
- При себе: электронный полис можно показать на экране телефона, распечатывать его не обязательно. Если полис бумажный и его нет при себе, это штраф 500 ₽ или предупреждение по части 2 статьи 12.3 КоАП РФ.
Что посчитать дальше
- Сезонный полис: разбор Кому подходит полис с КС 0,7 на полгода и чем опасна езда вне сезона.
- Калькулятор ОСАГО Полный расчёт с городом, мощностью и водителями.
- Калькулятор КБМ Класс на 1 апреля и прогноз на 5 лет.
- Ограниченный или открытый полис Когда выгоднее полис без списка водителей.
- Мощность и КМ Перевод кВт в л.с. и ступени коэффициента.
- Статья о сезонном полисе Подробный разбор с примерами.
- ОСАГО на 6 месяцев Короткий ответ о КС.
- Все коэффициенты Таблицы КТ, КБМ, КВС, КО, КМ и КС.
Частые вопросы
Что такое сезонный полис ОСАГО?
Это полис, в котором указан период использования машины короче года. Цену снижает коэффициент сезонности (КС): на 3 месяца он 0,5, на 6 месяцев - 0,7, на 10 месяцев и больше - 1.
На какой минимальный срок можно оформить сезонный полис?
Минимальный период использования в таблице КС - 3 месяца, коэффициент 0,5. Для более короткого периода в таблице Банка России значения нет.
Насколько дешевле ОСАГО на 6 месяцев?
На 6 месяцев КС равен 0,7, то есть полис стоит 70% от годового при тех же остальных коэффициентах. Для водителя 35 лет с классом 3 в Москве на машине 123 л.с. это 9 762 ₽ вместо 13 946 ₽ по типичной ставке.
Есть ли смысл брать полис на 10 или 11 месяцев?
Нет. На 10, 11, 12 месяцев КС одинаковый - 1, поэтому такой полис стоит столько же, сколько полис на весь год.
Какой штраф за езду вне периода использования?
500 рублей по части 1 статьи 12.37 КоАП РФ. По примечанию к статье за повторные выявления в течение 24 часов после первого не штрафуют.
Что будет, если попасть в ДТП вне сезона?
Страховщик рассчитается с потерпевшими, но вправе потребовать выплаченную сумму с виновника. ДТП вне периода использования, указанного в полисе, - одно из оснований для регресса по статье 14 закона об ОСАГО.
Как добавить месяцы к сезонному полису?
Обратитесь к своему страховщику до того, как поедете вне указанного периода. Страховщик вносит изменения в полис и называет сумму доплаты.
Можно ли оформить сезонный полис на мотоцикл?
Да, коэффициент сезонности применяется и к мотоциклам. Для мотоцикла свой коридор базовой ставки - 155–4 260 ₽ - и своя шкала коэффициента мощности.
Почему сезонный полис иногда не дешевле годового?
Из-за потолка: премия не может быть больше 3 × (ТБ × КТ). Если у водителя класс М или другая дорогая комбинация коэффициентов, годовая цена упирается в потолок, и короткий период не всегда опускает цену ниже него.
Работает ли КС в полисе без ограничений?
Да. КС умножает цену и полиса со списком водителей, и полиса без ограничений. Например, открытый полис на 6 месяцев стоит 70% от годового, если цена не упирается в потолок.
Источники
- Указание Банка России от 08.12.2021 № 6007-У - таблица коэффициента сезонности и формула цены
- Федеральный закон от 25.04.2002 № 40-ФЗ «Об ОСАГО» - регресс (статья 14)
- КоАП РФ, статья 12.37 - штраф за езду вне периода использования и без ОСАГО
- Национальная страховая информационная система (НСИС) - проверка полиса по госномеру, VIN или номеру полиса
- Банк России - устанавливает тарифы ОСАГО
Сайт не страховая компания и не агент. Расчёты и информация на сайте справочные и могут содержать неточности: точную цену полиса называет страховщик.