ОСАГО после ДТП
Как одно ДТП роняет класс 3 до класса 1. КВС этого водителя - 0,94. Цифры на странице - для прописки собственника в Москве (КТ 1,8), тарифы ЦБ № 6007-У, проверено 27.09.2026.
Типичная цена 26 820 ₽, от 7 456 ₽ до 46 183 ₽
Типичная цена полиса
26 820 ₽
Это расчёт osago-raschet.ru по тарифам Банка России. Перед покупкой перепроверьте цену у страховщика: он выбирает базовую ставку внутри коридора и берёт ваш КБМ из АИС ОСАГО. Свой класс можно проверить в НСИС. Как мы считаем
Из чего складывается цена
Сильнее всего на цену влияет КБМ. КБМ снижается на класс каждый год без ДТП по вашей вине. Проверьте значение в НСИС: ошибка в базе прямо поднимает коридор.
Без ограничений - 27 173 ₽, дороже на 353 ₽.
ОСАГО после ДТП для водителя 35 лет со стажем 10 лет, у которого класс бонус-малус (КБМ) упал с 3 до 1, на машину 123 л.с. с пропиской в Москве стоит от 7 456 ₽ до 46 183 ₽ в год, типично - 26 820 ₽. До аварии тот же полис стоил 13 946 ₽: коэффициент бонус-малус (КБМ) вырос с 1,17 до 2,25. Без новых аварий класс 3 вернётся через 2 года.
Из чего складывается цена
Цена ОСАГО - произведение базовой ставки и коэффициентов: ТБ × КТ × КБМ × КВС × КО × КМ × КС × КН × КПр. Базовую ставку страховщик выбирает внутри коридора Банка России, коэффициенты у всех страховщиков одинаковые. Для этого водителя они такие:
| Множитель | Значение | Почему такой |
|---|---|---|
| Базовая ставка (ТБ) | 5 032 ₽ | середина коридора 1 399–8 665 ₽ для легковых машин граждан; страховщик выбирает ставку сам |
| Территориальный коэффициент (КТ) | 1,8 | прописка собственника в Москве |
| Коэффициент бонус-малус (КБМ) | 2,25 | класс 1 |
| Коэффициент возраста и стажа (КВС) | 0,94 | 35 лет, стаж 10 лет |
| Коэффициент ограничения (КО) | 1 | ограниченный список водителей |
| Коэффициент мощности (КМ) | 1,4 | 123 л.с.: свыше 120 до 150 л.с. включительно |
| Коэффициент сезонности (КС) | 1 | период использования 12 мес. |
| Коэффициент прицепа (КПр) | 1 | без прицепа |
| Коэффициент нарушений (КН) | 1 | грубых нарушений условий страхования нет |
- Прописка собственникаМосква, КТ 1,8
- Мощность123 л.с.
- Водитель35 лет, стаж 10 лет, класс 1
ТБ 5 032 × КТ 1,8 × КБМ 2,25 × КВС 0,94 × КМ 1,4 = 26 820 ₽
Как авария меняет класс КБМ
Класс КБМ хранится в автоматизированной информационной системе ОСАГО (АИС ОСАГО). Раз в год, 1 апреля, его пересчитывают по данным за период с 1 апреля прошлого года по 31 марта: год без выплат по вине водителя поднимает класс на ступень, каждая выплата - опускает.
| Класс до аварии | Без выплат | 1 выплата | 2 выплаты | 3 выплаты |
|---|---|---|---|---|
| 3 (КБМ 1,17) | 4 | 1 (КБМ 2,25) | М | М |
| 4 (КБМ 1) | 5 | 2 (КБМ 1,76) | 1 | М |
| 6 (КБМ 0,83) | 7 | 4 (КБМ 1) | 2 | М |
| 10 (КБМ 0,63) | 11 | 6 (КБМ 0,83) | 3 | 1 |
| 13 (КБМ 0,46) | 13 | 7 (КБМ 0,78) | 3 | 1 |
Чем выше класс, тем мягче падение после одной аварии: из класса 13 водитель попадает в класс 7 и всё ещё платит меньше, чем с классом 4. А из класса 3 одна авария опускает сразу в класс 1 с КБМ 2,25.
Проверьте свой класс
Класс каждого водителя можно бесплатно посмотреть в личном кабинете НСИС (вход через Госуслуги). Калькулятор КБМ покажет, каким будет класс после аварии и через сколько лет он восстановится.
Сколько стоит авария в рублях
- Прописка собственникаМосква, КТ 1,8
- Мощность123 л.с.
- Водитель35 лет, стаж 10 лет, класс 3
ТБ 5 032 × КТ 1,8 × КБМ 1,17 × КВС 0,94 × КМ 1,4 = 13 946 ₽
- Прописка собственникаМосква, КТ 1,8
- Мощность123 л.с.
- Водитель35 лет, стаж 10 лет, класс 1
ТБ 5 032 × КТ 1,8 × КБМ 2,25 × КВС 0,94 × КМ 1,4 = 26 820 ₽
Одна авария подняла цену с 13 946 ₽ до 26 820 ₽ - в 1,9 раза. Произведение коэффициентов этого водителя близко к трём, поэтому ещё одна авария упрёт цену в потолок 3 × (ТБ × КТ): 27 173 ₽.
- Прописка собственникаМосква, КТ 1,8
- Мощность123 л.с.
- Водитель35 лет, стаж 10 лет, класс 6
ТБ 5 032 × КТ 1,8 × КБМ 0,83 × КВС 0,94 × КМ 1,4 = 9 893 ₽
У водителя с высоким классом та же авария обходится дешевле: из класса 10 он попадает в класс 6, и полис стоит 9 893 ₽.
Что делать при ДТП, чтобы не потерять больше
- Решите, нужен ли европротоколБез вызова ГИБДД аварию можно оформить, если столкнулись две машины, вред причинён только машинам, пострадавших нет и у обоих водителей есть ОСАГО. Лимит - до 100 000 ₽; до 400 000 ₽, если ДТП зафиксировано на фото через приложение (например, «Госуслуги Авто») и разногласий нет; при разногласиях - до 200 000 ₽ при фотофиксации.
- Обратитесь к своему страховщику, если вы потерпевшийЕсли вред причинён только машинам и у всех участников есть ОСАГО, работает прямое возмещение убытков: заявление подают своему страховщику.
- Дождитесь решенияСтраховщик рассматривает заявление и выплачивает деньги или выдаёт направление на ремонт в течение 20 календарных дней (не считая нерабочих праздничных дней) с момента получения полного пакета документов. Для легковых машин граждан основной способ возмещения - ремонт на станции техобслуживания.
- Помните о лимитахПо одному ДТП страховщик виновника платит до 400 000 ₽ за вред имуществу каждого потерпевшего и до 500 000 ₽ за вред жизни и здоровью каждого потерпевшего. Лимиты не менялись с 2014 года; повышение обсуждается, но закон пока не принят.
Когда страховщик взыщет выплату с виновника
Страховщик вправе потребовать с виновника выплаченную сумму (регресс), в частности если он был пьян, не имел права управления, скрылся с места ДТП, не был вписан в ограниченный полис, попал в ДТП вне периода использования из полиса или сообщил при покупке ложные сведения, из-за которых премия оказалась ниже.
Как цена возвращается к прежней
Базовый расчёт - водитель 35 лет, стаж 10 лет, класс 1 после аварии, машина 123 л.с., Москва: 26 820 ₽.
- Через год без аварий: класс 2 (КБМ 1,76) - 20 979 ₽.
- Через два года без аварий: класс 3, как до аварии - 13 946 ₽.
- Вторая авария: класс М (КБМ 3,92) - 27 173 ₽, это потолок 3 × (ТБ × КТ).
- Полис без ограничений с КБМ собственника класса 1: 27 173 ₽, это потолок 3 × (ТБ × КТ).
- Сезонный полис на 6 месяцев: 18 774 ₽.
| Вариант | Что меняется | Типичная цена | Разница |
|---|---|---|---|
| Базовый расчёт | - | 26 820 ₽ | - |
| До аварии: класс 3 | КБМ 2,25 → 1,17 | 13 946 ₽ | −12 874 ₽ |
| Через год без аварий: класс 2 | КБМ 2,25 → 1,76 | 20 979 ₽ | −5 841 ₽ |
| Через два года без аварий: класс 3 | КБМ 2,25 → 1,17 | 13 946 ₽ | −12 874 ₽ |
| Вторая авария: класс М | КБМ 2,25 → 3,92 | 27 173 ₽ (потолок) | +353 ₽ |
| Без ограничений, собственник с классом 1 | КВС 0,94 → 1; КО 1 → 3,16 | 27 173 ₽ (потолок) | +353 ₽ |
| Сезонный полис на 6 месяцев | КС 1 → 0,7 | 18 774 ₽ | −8 046 ₽ |
| Для сравнения: водитель с классом 10 после аварии - класс 6 | КБМ 2,25 → 0,83 | 9 893 ₽ | −16 927 ₽ |
Как пережить год с высоким КБМ
- Если на машине ездят и другие водители с хорошим классом, не рассчитывайте на их скидку: в полис идёт наибольший КБМ - ваш.
- Сравните базовые ставки: при высоком КБМ разница между страховщиками в рублях больше - от 7 456 ₽ до 46 183 ₽.
- Если машина нужна не круглый год, сезонный полис снизит цену до 18 774 ₽.
- Проверьте свой класс в личном кабинете НСИС после 1 апреля: страховщик берёт класс из АИС ОСАГО, и лучше знать его до покупки полиса.
- Не садитесь за руль без полиса: штраф 800 ₽, повторно - от 3 000 до 5 000 ₽.
Ошибки после ДТП
- Уехать с места ДТП. Если виновник скрылся, страховщик вправе взыскать с него выплаченную сумму.
- Оформить европротокол, когда он не подходит. Без ГИБДД можно, только если столкнулись две машины, вред причинён только машинам, пострадавших нет и у обоих водителей есть ОСАГО.
- Рассчитывать на хороший класс другого водителя в полисе. В расчёт идёт наибольший КБМ - ваш, класса 1.
- Сесть за руль без полиса после аварии. Штраф 800 ₽, повторно - от 3 000 до 5 000 ₽.
Цена в разных городах
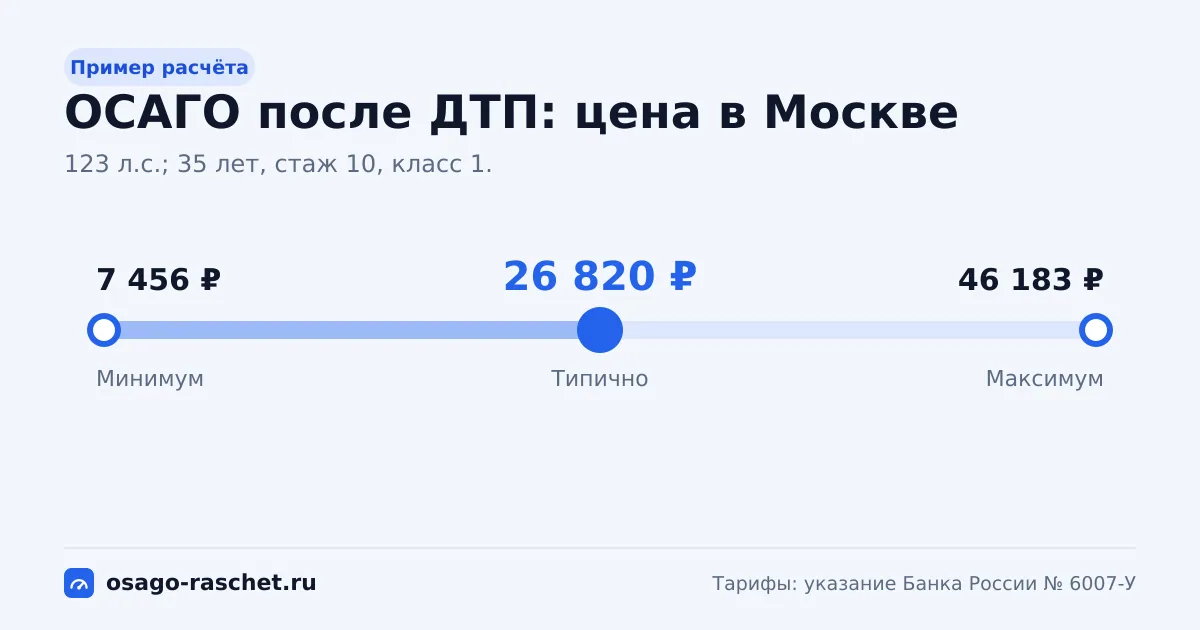
Тот же водитель и та же машина, но собственник прописан в другом городе. Меняется только территориальный коэффициент (КТ), поэтому цена растёт и падает пропорционально ему. КТ берут по прописке собственника, а не по месту, где ездит машина.
| Прописка собственника | КТ | Минимум–максимум | Типично |
|---|---|---|---|
| Москва | 1,8 | 7 456–46 183 ₽ | 26 820 ₽ |
| Санкт-Петербург | 1,64 | 6 794–42 078 ₽ | 24 436 ₽ |
| Новосибирск | 2,34 | 9 693–60 038 ₽ | 34 865 ₽ |
| Екатеринбург | 1,64 | 6 794–42 078 ₽ | 24 436 ₽ |
| Казань | 1,7 | 7 042–43 617 ₽ | 25 330 ₽ |
| Краснодар | 1,56 | 6 462–40 025 ₽ | 23 244 ₽ |
| Нижний Новгород | 1,56 | 6 462–40 025 ₽ | 23 244 ₽ |
| Челябинск | 1,77 | 7 332–45 413 ₽ | 26 373 ₽ |
| Симферополь | 0,76 | 3 148–19 499 ₽ | 11 324 ₽ |
Цена по мощности
Коэффициент мощности (КМ) берут по лошадиным силам из СТС или ПТС. Строка, выделенная жирным, - мощность из базового расчёта (123 л.с.); остальные данные те же.
| Мощность | КМ | Минимум–максимум | Типично |
|---|---|---|---|
| до 50 л.с. | 0,6 | 3 196–19 793 ₽ | 11 494 ₽ |
| 51–70 л.с. | 1 | 5 326–32 988 ₽ | 19 157 ₽ |
| 71–100 л.с. | 1,1 | 5 859–36 286 ₽ | 21 073 ₽ |
| 101–120 л.с. | 1,2 | 6 391–39 585 ₽ | 22 988 ₽ |
| 121–150 л.с. | 1,4 | 7 456–46 183 ₽ | 26 820 ₽ |
| свыше 150 л.с. | 1,6 | 7 555–46 791 ₽ | 27 173 ₽ (потолок) |
Посчитать со своими данными Калькулятор уже заполнен данными этого водителя
Как оформить полис
- Проверьте класс КБМКласс каждого водителя хранится в автоматизированной информационной системе ОСАГО (АИС ОСАГО). Посмотреть его можно бесплатно в личном кабинете Национальной страховой информационной системы (НСИС), вход через Госуслуги.
- Подготовьте документыНужны паспорт страхователя (и собственника, если это разные люди), СТС или ПТС/ЭПТС и водительские удостоверения всех, кого вписываете. Диагностическая карта для ОСАГО на легковую машину в личном пользовании не нужна с августа 2021 года.
- Сравните предложенияКоэффициенты у всех страховщиков одинаковые, а базовую ставку каждый страховщик выбирает сам внутри коридора 1 399–8 665 ₽. Поэтому один и тот же полис у разных страховщиков стоит по-разному.
- Оформите электронный полисЭлектронный полис (е-ОСАГО) оформляют на сайте страховщика или через агрегатор. Он равнозначен бумажному; распечатывать его не обязательно, инспектору можно показать полис на экране телефона.
- Проверьте полисДействует ли полис, проверяют бесплатно на сайте НСИС по госномеру, VIN или номеру полиса.
Штрафы по КоАП РФ
800 ₽ - нет полиса или он просрочен (ч. 2 ст. 12.37); повторно - от 3 000 до 5 000 ₽ (ч. 3). 500 ₽ - езда вне периода использования или водителем, которого нет в ограниченном полисе (ч. 1). Не больше одного штрафа в сутки: за повторные выявления в течение 24 часов после первого не штрафуют (закон от 23.03.2026 № 75-ФЗ).
Частые вопросы
Насколько подорожает ОСАГО после ДТП?
Для водителя 35 лет со стажем 10 лет, у которого класс упал с 3 до 1, полис на машину 123 л.с. в Москве подорожает с 13 946 ₽ до 26 820 ₽ - в 1,9 раза.
Какой класс КБМ будет после одной аварии?
Зависит от класса до аварии: класс 3 опустится до класса 1, класс 4 - до класса 2, класс 10 - до класса 6, класс 13 - до класса 7. Класс пересчитывают 1 апреля по данным АИС ОСАГО.
Снижается ли класс, если виноват другой водитель?
Класс снижают страховые выплаты по авариям, в которых виноват водитель. Если вы потерпевший, выплата по этой аварии ваш класс не снижает.
Через сколько лет класс восстановится?
Класс растёт на одну ступень за каждый год без выплат по вине водителя. Из класса 1 до класса 3 - 2 года, из класса 7 до класса 13 - 6 лет.
Что будет после второй аварии?
Класс 1 после ещё одной выплаты опустится до класса М с КБМ 3,92. Полис упрётся в потолок 3 × (ТБ × КТ): для этого водителя в Москве - 27 173 ₽.
Можно ли оформить ДТП без ГИБДД?
Да, по европротоколу: если столкнулись две машины, вред причинён только машинам, пострадавших нет и у обоих водителей есть ОСАГО. Лимит - до 100 000 ₽, при фотофиксации через приложение и без разногласий - до 400 000 ₽.
Что ещё посчитать
- ОСАГО без аварий Класс 13, КБМ 0,46 - нижняя ступень шкалы.
- ОСАГО для опытного водителя Класс КБМ 10 и КВС ниже единицы.
- ОСАГО для такси Коридор базовой ставки такси от 1 267 до 18 119 ₽.
- ОСАГО для новичка Полис для молодого водителя 20 лет со стажем 1 год: КВС и стартовый класс КБМ 3.
Калькулятор КБМ Без ограничений Сезонный полис Мощность и КМ Все коэффициенты
Источники
- Указание Банка России от 08.12.2021 № 6007-У - базовые ставки и коэффициенты ОСАГО
- Федеральный закон от 25.04.2002 № 40-ФЗ «Об ОСАГО» - лимиты выплат, европротокол, регресс
- КоАП РФ, статья 12.37 - штрафы за езду без ОСАГО и с нарушением условий полиса
- Национальная страховая информационная система (НСИС) - проверка полиса и класса КБМ
- Банк России - устанавливает тарифы ОСАГО
Сайт не страховая компания и не агент. Расчёты и информация на сайте справочные и могут содержать неточности: точную цену полиса называет страховщик.